이자에 붙는 세금의 구조
적금 만기에 통장에 들어온 이자는 앞 챕터에서 계산한 금액보다 적습니다. 이자를 받는 순간 세금이 먼저 빠지기 때문입니다. 15.4%가 어떻게 만들어지는지, 이자에 세금을 매기는 세 가지 방식은 어떻게 다른지 살펴봅니다.
이자를 받는 순간 빠지는 15.4%
앞 챕터의 적금 이자는 세금을 떼기 전 9만 7,500원이었습니다. 그런데 만기 날 통장에 들어오는 이자는 8만 2,485원입니다. 은행이 이자를 줄 때 세금을 먼저 떼어 국가에 대신 내기 때문입니다.[3] 이것을 소득을 주는 쪽이 세금을 미리 떼어 국가에 대신 내는 방식입니다.라고 부릅니다.
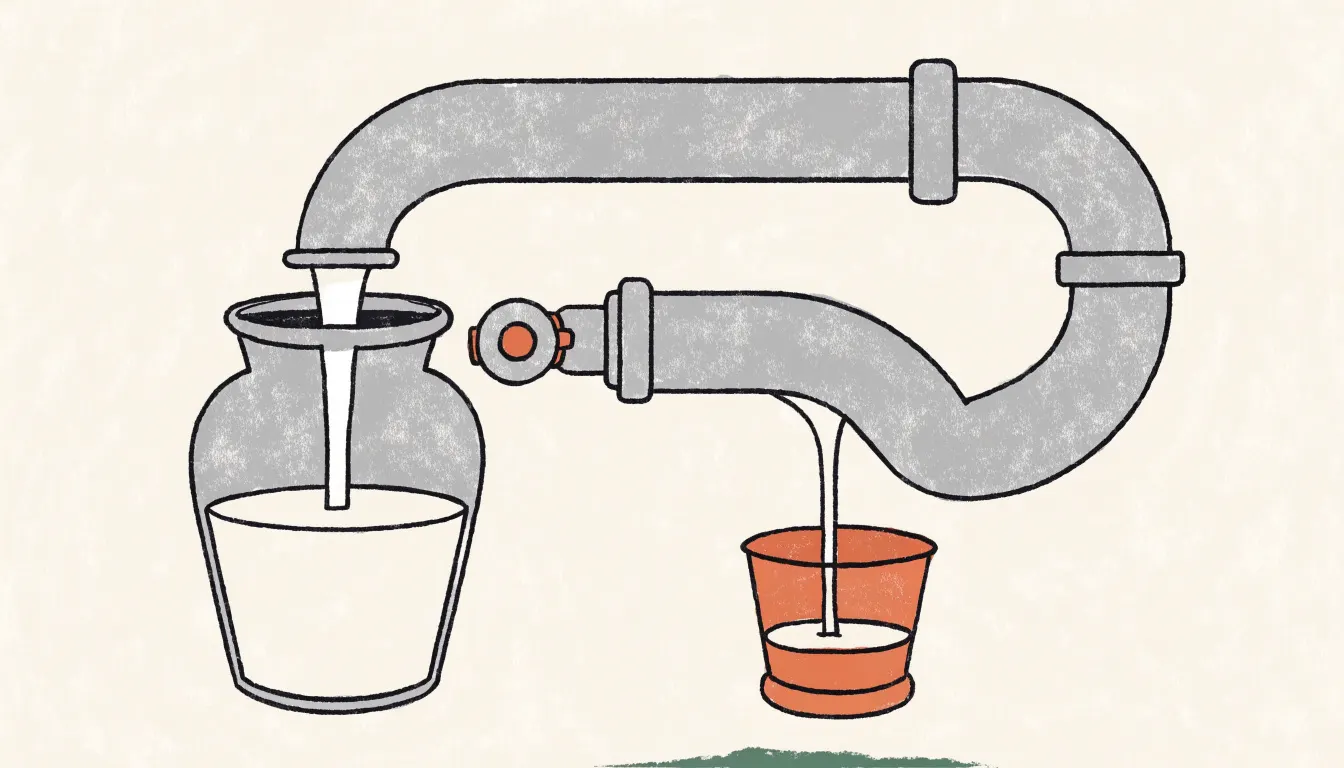
첫 월급 명세서를 떠올려 보세요. 회사는 월급을 보내기 전에 소득세를 먼저 떼고 나머지를 입금합니다. 이자도 같습니다. 회사 자리에 은행이, 월급 자리에 이자가 들어갑니다. 다만 월급은 한 해 동안 미리 뗀 소득세를 실제 세금과 비교해, 차액을 돌려받거나 더 내는 절차입니다.세전 300만 원이 통장에서 줄어드는 구조 챕터에서 보기으로 한 해 세금을 다시 계산합니다.[1] 이자는 대부분 처음 뗀 세금으로 계산이 끝납니다.
2026년 현재 일반 예금·적금 이자에 붙는 소득세율은 14%입니다.[1] 여기에 소득세의 10%가 소득세에 덧붙는 지방세입니다. 이자에서는 소득세의 10%를 함께 뗍니다.로 함께 빠집니다.[2] 둘을 합치면 이자의 **15.4%**가 세금으로 나갑니다.
금리로 바꿔 말하면, 연 5% 예금에서 세금을 떼고 남는 금리는 **4.23%**입니다. 이 세후 금리를 물가와 견주는 방법은 인플레이션 코스의 세 번째 챕터에서 다뤘습니다. 여기서는 세금이 매겨지는 구조에 집중합니다.
계산 과정 보기
- 세율: 14% + 14% × 10% = 15.4%이므로, 세후 이자 = 세전 이자 × (1 − 0.154) = 세전 이자 × 0.846입니다.
- 9만 7,500원이라면 소득세 9만 7,500 × 14% = 1만 3,650원, 지방소득세 1만 3,650 × 10% = 1,365원으로 모두 1만 5,015원이 빠지고 8만 2,485원이 들어옵니다. 실제 금액은 끝자리 처리 방식에 따라 조금 다를 수 있습니다.
- 세후 금리: 5% × 0.846 = 4.23%입니다. 앞 챕터 적금이라면 세후 이자가 납입 총액의 2.71% × 0.846 = 2.29%입니다.
비과세, 분리과세, 종합과세
이자에 세금을 매기는 방식은 크게 셋으로 갈립니다.[4]
| 방식 | 무엇인가 | 세금 계산이 끝나는 때 |
|---|---|---|
| 법이 정한 소득에 처음부터 세금을 매기지 않는 것입니다. | 법이 정한 소득에 처음부터 세금을 매기지 않습니다 | 처음부터 세금이 없습니다 |
| 다른 소득과 합치지 않고, 원천징수만으로 세금 계산을 끝내는 방식입니다. | 다른 소득과 합치지 않고 원천징수로 끝냅니다 | 이자를 받을 때 |
| 이자를 근로소득 같은 다른 소득과 합쳐 누진세율로 세금을 계산하는 방식입니다. | 근로소득 같은 다른 소득과 합쳐 금액이 커질수록 높은 구간의 몫에 더 높은 세율을 매기는 방식입니다.증여세는 얼마이고 언제까지 내나 챕터에서 보기로 계산합니다 | 다음 해 5월 종합소득세 신고 때[5] |
분리과세와 종합과세를 가르는 선은 2026년 현재 한 해 2,000만 원입니다.[4] 한 해 받은 이자와 배당이 이 금액 이하이고 원천징수됐다면, 다른 소득과 합치지 않습니다.[4] 판정은 사람마다 따로 하고, 배우자의 금융소득은 합치지 않습니다.[5]
2,000만 원은 꽤 큰 이자입니다. 연 5% 예금이라도 원금이 4억 원은 있어야 한 해 이자가 그만큼 됩니다. 그래서 첫 월급으로 적금을 시작하는 사람의 이자는 대부분 15.4%를 떼는 것으로 끝납니다.
다만 금액이 작아도 종합과세되는 이자가 있습니다. 원천징수되지 않은 금융소득은 2,000만 원 이하라도 종합과세됩니다.[5] 개인끼리 빌려준 돈의 이자를 원천징수 없이 받았다면 여기에 해당합니다. 이때는 받은 해의 다음 해 5월 31일까지 직접 신고해야 합니다.[5]
비과세는 법률에 근거가 있을 때만 적용됩니다.[4] 상품 설명에 “비과세”라고 적혀 있다면, 누가 얼마까지 받을 수 있는지 함께 확인합니다. 조건을 채우지 못하면 비과세가 적용되지 않습니다.
계산 과정 보기
한 해 이자 2,000만 원에 필요한 원금은 연 3%라면 2,000만 ÷ 0.03 = 약 6억 6,667만 원, 연 5%라면 2,000만 ÷ 0.05 = 4억 원입니다.
종합과세에 대한 두 가지 착각
“금융소득이 2,000만 원을 넘으면 이자 전체에 세금 폭탄이 떨어진다”는 말은 구조를 잘못 읽은 것입니다. 2,000만 원까지는 여전히 14%로 계산합니다.[5] 근로소득 같은 다른 소득과 합쳐 누진세율을 맞는 것은 넘는 부분뿐입니다.[5]
예를 들어 배당 없이 원천징수된 예금 이자만 한 해 2,500만 원이라고 해 보겠습니다. 2,000만 원 몫은 14%로 계산하고, 넘는 500만 원만 다른 소득과 합칩니다. 누진세율이 실제로 영향을 주는 곳은 그 500만 원과 다른 소득이 합쳐진 부분입니다.
두 번째 착각은 이자가 생긴 해와 세금을 매기는 해를 같다고 보는 것입니다. 예금과 적금 이자는 원칙적으로 실제로 이자를 받은 날이 속한 해의 소득입니다.[6] 그래서 여러 해 동안 쌓인 이자를 만기에 한꺼번에 받으면, 그 이자가 모두 한 해에 몰립니다.
2억 원을 연 4%, 3년 만기 단리 목돈을 한 번에 넣고, 정한 기간이 지나면 원금과 이자를 함께 받는 상품입니다.적금 금리 5%가 실제로 뜻하는 것 챕터에서 보기에 넣고 이자를 만기에 한꺼번에 받는다고 해 보겠습니다. 해마다 생기는 이자는 800만 원이라 기준보다 한참 아래로 보입니다. 하지만 세법은 만기에 받는 2,400만 원을 한 해의 소득으로 셉니다. 그래서 2,000만 원 기준을 넘습니다.
이자를 어느 해의 소득으로 셀지 정하는 날을 수입시기라고 합니다. 만기 전에 해약하면 해약일이, 계약기간을 연장하면 연장하는 날이 수입시기가 됩니다.[6] 기준 금액 근처의 큰 예금이라면, 이자를 받는 날이 어느 해인지까지 따져 만기를 정합니다.
계산 과정 보기
- 종합과세 세액은 2,000만 원 × 14%에, 2,000만 원을 넘는 금액을 다른 소득과 합쳐 과세표준 구간마다 정한 소득세율입니다. 높은 세율은 그 구간에 든 금액에만 붙습니다.세액공제는 무엇이고 소득공제와 어떻게 다른가 챕터에서 보기로 계산한 세액을 더한 것입니다. 이 값과, 금융소득 전체는 원천징수세율로 따로 계산하고 다른 소득만 기본세율로 계산한 세액 가운데 큰 금액을 냅니다.[5]
- 이자 2,500만 원이라면 2,000만 원 몫은 2,000만 × 14% = 280만 원입니다.
- 정기예금 예시: 해마다 2억 × 4% = 800만 원, 만기에 받는 이자는 2억 × 4% × 3 = 2,400만 원입니다.
이제 세금을 떼고 얼마를 받는지까지 계산할 수 있습니다. 마지막 챕터에서는 돈의 쓰임에 따라 어떤 통장에 넣을지 봅니다. 그리고 그 금융회사가 문을 닫으면 돈을 어디까지 돌려받는지 다룹니다.
용어 정리
- 원천징수
- 소득을 주는 쪽이 세금을 미리 떼어 국가에 대신 내는 방식입니다.
- 지방소득세
- 소득세에 덧붙는 지방세입니다. 이자에서는 소득세의 10%를 함께 뗍니다.
- 비과세
- 법이 정한 소득에 처음부터 세금을 매기지 않는 것입니다.
- 분리과세
- 다른 소득과 합치지 않고, 원천징수만으로 세금 계산을 끝내는 방식입니다.
- 종합과세
- 이자를 근로소득 같은 다른 소득과 합쳐 누진세율로 세금을 계산하는 방식입니다.
이해도 점검
정답 0 / 3Q1적금 만기에 받은 이자가 앞에서 계산한 세전 이자보다 적은 까닭은 무엇입니까?
Q2원천징수된 예금 이자만 한 해 2,500만 원 받았고 배당은 없는 사람이 있습니다. 세금 계산으로 맞는 설명은 무엇입니까?
Q32억 원을 연 4%, 3년 만기 정기예금에 넣고 이자는 만기에 한꺼번에 받습니다. 다른 금융소득이 없다면 맞는 설명은 무엇입니까?
이 챕터의 요약
- 일반 예금 이자에는 소득세 14%와 지방소득세 1.4%, 모두 15.4%가 원천징수됩니다.
- 원천징수된 이자와 배당이 한 해 2,000만 원 이하면 그것으로 세금 계산이 끝납니다.
- 종합과세는 넘는 부분만 다른 소득과 합치고, 이자는 생긴 해가 아니라 받은 해의 소득입니다.
출처와 신뢰도
- A원천징수 세율 · 국세청과세 당국의 공식 세율표입니다. 개인의 "그 밖의 이자소득" 원천징수세율 14%와, 근로소득은 연말정산으로 다시 계산한다는 구분을 가져왔습니다.본문으로
- A지방세법 제103조의13 (특별징수의무) · 국가법령정보센터 (법제처)법령 원문입니다. 원천징수하는 소득세의 100분의 10을 개인지방소득세로 함께 징수한다는 조문에서 1.4%를 계산했습니다.본문으로
- A금융소득 원천징수시기 · 국세청과세 당국의 안내입니다. 원천징수의무자가 이자소득을 지급할 때 원천징수세율을 적용해 소득세를 뗀다는 설명을 가져왔습니다.본문으로
- A소득세법 제14조 (과세표준의 계산) · 국가법령정보센터 (법제처)법령 원문입니다. 비과세 소득과 분리과세 소득, 그리고 합계 2천만 원(이자소득등의 종합과세기준금액) 이하이면서 원천징수된 이자·배당소득을 종합소득에 합산하지 않는다는 제3항을 가져왔습니다.본문으로
- A국세상담센터 · 금융소득 · 국세청과세 당국의 질의응답입니다. 원천징수되지 않은 금융소득은 2천만 원 이하라도 종합과세된다는 점, 부부 금융소득을 합산하지 않는다는 점, 종합과세 산출세액 산식을 가져왔습니다.본문으로
- A소득세법 시행령 제45조 (이자소득의 수입시기) · 국가법령정보센터 (법제처)법령 원문입니다. 보통예금·정기예금·적금 이자의 수입시기가 실제로 이자를 지급받는 날이고, 해약하면 해약일, 계약기간을 연장하면 연장하는 날이라는 제4호를 가져왔습니다.본문으로