수수료는 잔액에서 빠진다
로보어드바이저의 일임 수수료가 한 해 0.5%라면, 비용은 그게 전부일까요? 계좌에 담은 ETF의 보수가 한 겹 더 붙고, 둘 다 번 돈이 아니라 맡긴 돈에 매겨집니다. 가상의 예시로 두 겹의 비용이 20년 뒤 잔액을 얼마나 줄이는지 계산합니다.
비용은 두 겹으로 붙는다
1장에서 본 서비스를 쓰면 비용이 두 군데서 나갑니다. 첫째는 서비스 회사에 내는 투자일임 계약에 따라 돈을 맡아 굴려 주는 회사에 내는 수수료입니다. 계약 전에 서면으로 알려야 합니다.나 자문 수수료입니다. 회사는 계약 전에 수수료를 서면으로 알려야 합니다.[1] 계약에서 정한 것 말고 다른 대가를 더 받을 수도 없습니다.[2]
둘째는 계좌에 담은 ETF나 펀드의 펀드나 ETF를 운용하고 판매하는 데 드는 비용입니다. 펀드 재산에서 빠져나가므로 투자자가 따로 내지 않아도 부담합니다.입니다. 이 보수는 펀드 재산에서 빠져나가는 간접 비용입니다.[3] 계좌에 따로 찍히지 않아도 투자자가 내는 돈입니다.[3] 미국 증권거래위원회(SEC)는 조언 비용이 싸도 담은 상품이 비싸면 전체 비용이 클 수 있다고 경고합니다.[4] 그래서 두 겹을 합친 전체 비용을 봐야 합니다.[4]
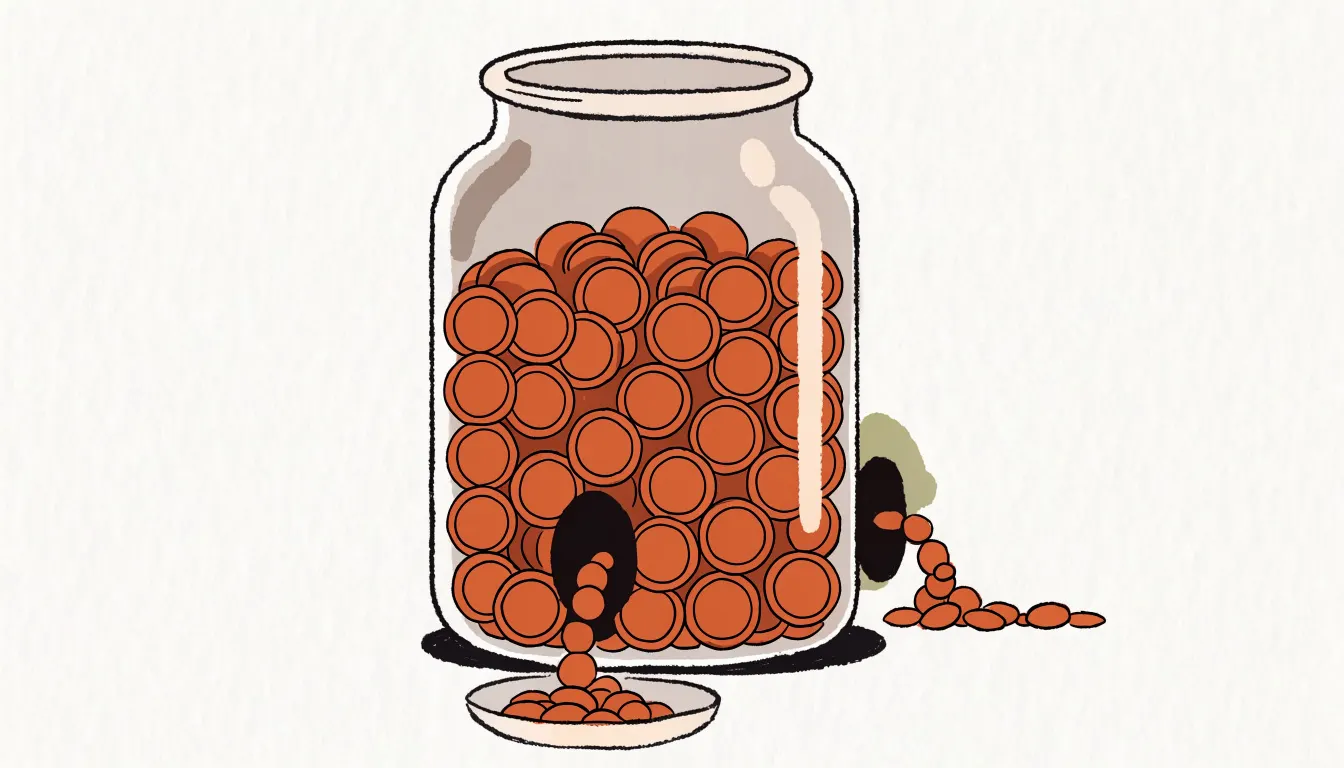
동전이 든 유리병에 작은 구멍이 두 개 났다고 생각해 보세요. 병 안의 동전이 내 잔액이고, 앞쪽 구멍은 얼마나 나갔는지 보이는 일임 수수료, 옆쪽 구멍은 얼마나 나갔는지 세기 어려운 ETF 보수입니다. 이 구멍은 병이 클수록 더 많이 흘려보냅니다. 비용이 잔액의 몇 %로 매겨지기 때문입니다. 다만 병에서 흘러간 동전과 달리, 빠져나간 비용은 그 돈이 앞으로 벌었을 수익까지 함께 가져갑니다.
가상의 예시: 1,000만 원을 20년 맡기면
가상의 예시로 계산해 보겠습니다. 처음에 1,000만 원을 넣고 20년 동안 그대로 둡니다. 비용을 떼기 전 수익률은 해마다 6%라고 둡니다. 비용은 ETF 보수 한 해 0.2%, 일임 수수료 한 해 0.5%로 둡니다. 모두 설명을 위해 정한 숫자이고, 실제 서비스의 값이 아닙니다.
| 붙는 비용 | 한 해 비용 | 20년 뒤 잔액 |
|---|---|---|
| 없음 | 0% | 약 3,207만 원 |
| ETF 보수만 | 0.2% | 약 3,088만 원 |
| ETF 보수와 일임 수수료 | 0.7% | 약 2,809만 원 |
두 겹을 합친 0.7%는 작아 보이지만, 20년 뒤 잔액을 약 398만 원 줄입니다. 비용이 없을 때 잔액의 8분의 1쯤입니다. 그 가운데 일임 수수료 몫이 약 279만 원입니다.
이 예에서 20년 동안 직접 뗀 비용을 모두 더하면 약 239만 원입니다. 그런데 줄어든 잔액은 약 398만 원입니다. 차이는 그 비용이 계좌에 남았다면 벌었을 수익입니다. 같은 원리를 인덱스 투자 코스 2장에서는 30년짜리 예로 보았습니다.
계산 과정 보기
가상의 예시입니다. 계산을 단순하게 하려고 해마다 연초 잔액에 6%의 수익을 붙이고, 같은 연초 잔액의 비용 비율만큼을 뗐습니다. 그러면 비용을 뗀 수익률은 6%에서 비용 비율을 뺀 값이 됩니다.
- 비용 없음: 1,000만 원 × 1.06²⁰ = 약 3,207만 원
- ETF 보수만: 1,000만 원 × 1.058²⁰ = 약 3,088만 원
- 두 겹: 1,000만 원 × 1.053²⁰ = 약 2,809만 원
- 줄어든 잔액: 3,207 − 2,809 = 약 398만 원이고, 3,207만 원의 12.4%입니다. 일임 수수료 몫은 3,088 − 2,809 = 약 279만 원입니다.
- 해마다 연초 잔액의 0.7%를 뗀 금액을 20년 동안 더하면 약 239만 원입니다. 398 − 239 = 약 159만 원이 사라진 수익입니다.
손해 본 해에도 비용은 나간다
잔액의 몇 %로 매기는 수수료와 ETF 보수는 번 돈이 아니라 맡긴 돈에 붙습니다.[3] 계좌에서 거래가 없어도 정기적으로 나갑니다.[3] 그래서 시장이 떨어져 손해를 본 해에도 비용은 빠집니다. 가상의 예로, 시장이 떨어져 잔액이 900만 원이 된 해에도 두 겹의 비용 약 6만 3,000원이 나갑니다.
“수수료는 번 돈에서 떼는 것”이라고 생각하는 것입니다. 성과에 따라 받는 성과보수가 아니라면, 수수료와 보수는 맡긴 돈의 크기에 매겨집니다. 수익이 없거나 손해를 본 해에도 그대로 나가고, 그만큼 잔액이 더 줄어듭니다. ’수익의 몇 %’가 아니라 ’맡긴 돈의 몇 %’로 읽어야 합니다.
정률과 정액은 잔액에 따라 무게가 다르다
수수료를 매기는 방식도 따져 봐야 합니다. SEC는 투자 금액에 따라 내는 돈이 달라지는지, 비용이 나중에 바뀔 수 있는지 물어보라고 안내합니다.[4] 잔액의 몇 %를 받는 잔액처럼 기준이 되는 금액의 몇 %로 비용을 매기는 방식입니다. 방식과, 달마다 정한 금액을 받는 금액과 상관없이 정해진 돈을 비용으로 받는 방식입니다. 방식을 가상의 예로 견줘 보겠습니다. 정률은 한 해 0.5%, 정액은 한 달 3,000원으로 둡니다.
| 잔액 | 정률(한 해 0.5%) | 정액(한 달 3,000원) | 정액을 잔액에 견주면 |
|---|---|---|---|
| 100만 원 | 한 해 5,000원 | 한 해 3만 6,000원 | 3.6% |
| 500만 원 | 한 해 2만 5,000원 | 한 해 3만 6,000원 | 0.72% |
| 1,000만 원 | 한 해 5만 원 | 한 해 3만 6,000원 | 0.36% |
| 5,000만 원 | 한 해 25만 원 | 한 해 3만 6,000원 | 0.07% |
잔액이 작을 때는 정액이 훨씬 무겁습니다. 잔액이 커지면 정률 쪽이 더 많이 나갑니다. 이 예에서는 잔액이 720만 원일 때 두 방식이 같아집니다. 방식이 다른 비용은 내 잔액에서 한 해에 몇 원이 나가는지로 바꿔서 견줍니다.
계산 과정 보기
가상의 예시입니다.
- 정액 한 해 비용: 3,000원 × 12 = 3만 6,000원. 잔액 100만 원이면 3만 6,000원 ÷ 100만 원 = 3.6%입니다.
- 두 방식이 같아지는 잔액: 3만 6,000원 ÷ 0.5% = 720만 원
- 손해 본 해: 그해 말 잔액 900만 원에 두 겹 0.7%를 매기면 900만 원 × 0.7% = 6만 3,000원입니다.
낸 비용은 어디서 보나
일임형이라면 회사는 적어도 3개월에 한 번 투자일임업자가 적어도 3개월에 한 번 투자자에게 보내는 운용 보고서입니다. 수수료와 비용 내역도 적힙니다.를 보내야 합니다.[5] 이 보고서에는 수수료를 언제 얼마 냈는지 적혀야 합니다.[6] 수수료와 주식을 팔 때 판 금액에 매기는 세금입니다. 이익이 났는지와 상관없이 붙습니다.주식을 팔 때 붙는 세금, 국내와 해외 챕터에서 보기를 비롯한 비용 전체의 내역과 매매회전율도 들어갑니다.[7] 담은 ETF의 보수는 그 ETF의 자료에서 따로 확인합니다. 운용·판매·수탁·사무관리 보수를 더한 한 해 비율입니다. 펀드 재산에서 날마다 계산해 뗍니다.인덱스 펀드는 무엇을 사는가 챕터에서 보기 밖의 비용과 사고팔 때 드는 비용은 인덱스 투자 코스 4장에서 다룹니다.
다음 챕터에서는 사람 대신 컴퓨터 프로그램이 투자자의 성향을 재고 자산을 나눠 담아, 조언을 하거나 돈을 굴리는 서비스입니다.로보어드바이저는 무엇을 대신하나 챕터에서 보기의 수익과 손실을 둘러싼 흔한 착각을 공개 자료로 확인합니다.
용어 정리
- 일임 수수료
- 투자일임 계약에 따라 돈을 맡아 굴려 주는 회사에 내는 수수료입니다. 계약 전에 서면으로 알려야 합니다.
- 보수
- 펀드나 ETF를 운용하고 판매하는 데 드는 비용입니다. 펀드 재산에서 빠져나가므로 투자자가 따로 내지 않아도 부담합니다.
- 정률
- 잔액처럼 기준이 되는 금액의 몇 %로 비용을 매기는 방식입니다.
- 정액
- 금액과 상관없이 정해진 돈을 비용으로 받는 방식입니다.
- 투자일임보고서
- 투자일임업자가 적어도 3개월에 한 번 투자자에게 보내는 운용 보고서입니다. 수수료와 비용 내역도 적힙니다.
이해도 점검
정답 0 / 3Q1일임 수수료가 싼 로보어드바이저가 보수가 비싼 펀드만 골라 담습니다. 이 서비스의 비용을 바르게 본 것은 무엇입니까?
Q2잔액의 몇 %로 매기는 수수료를 내는 계좌에서, 시장이 떨어져 그해 수익이 마이너스가 되었습니다. 그해 수수료는 어떻게 됩니까?
Q3가상의 예로 한 서비스는 잔액의 한 해 0.5%를, 다른 서비스는 달마다 정해진 3,000원을 받습니다. 잔액이 100만 원인 사람에게 더 무거운 쪽은 어디입니까?
이 챕터의 요약
- 로보어드바이저의 비용은 서비스 수수료와 담은 ETF·펀드 보수의 두 겹이고, 둘을 합친 전체 비용을 봐야 합니다.
- 가상의 예시에서 두 겹 합계 0.7%는 1,000만 원의 20년 뒤 잔액을 약 398만 원 줄였고, 손해를 본 해에도 비용은 나갑니다.
- 정액은 잔액이 작을수록, 정률은 잔액이 클수록 무거우므로 내 잔액에서 한 해 몇 원인지로 바꿔 견줍니다.
출처와 신뢰도
- A자본시장과 금융투자업에 관한 법률 제97조 (계약의 체결) · 법제처 국가법령정보센터현행 조문(법률 제21857호, 2026. 10. 2. 시행)입니다. 투자자문업자·투자일임업자는 일반투자자와 계약하기 전에 수수료에 관한 사항을 적은 서면자료를 미리 내주어야 한다는 제1항제6호를 가져왔습니다.본문으로
- A자본시장과 금융투자업에 관한 법률 제98조 (불건전 영업행위의 금지) · 법제처 국가법령정보센터현행 조문입니다. 투자자문업자·투자일임업자가 계약으로 정한 수수료 외의 대가를 추가로 받는 행위를 금지하는 제1항제4호를 가져왔습니다.본문으로
- AHow Fees and Expenses Affect Your Investment Portfolio – Investor Bulletin (2025. 7. 23.) · Investor.gov (미국 증권거래위원회)규제기관의 투자자 안내입니다. 투자자문 수수료는 포트폴리오 가치를 기준으로 해마다 매길 수 있고, 펀드·ETF의 운용 비용은 펀드 재산에서 빠지는 간접 비용으로 펀드 자산의 몇 %(총보수 비율)로 매겨진다는 설명, 지속 비용은 계좌에서 거래가 없어도 정기적으로 낸다는 설명, 비용은 수익을 내는 돈 자체를 줄여 시간이 갈수록 영향이 커진다는 설명, 따로 보이지 않아도 대개 비용을 낸다는 설명을 가져왔습니다.본문으로
- AInvestor Bulletin: Robo-Advisers (2017. 2. 23.) · Investor.gov (미국 증권거래위원회)규제기관의 투자자 안내입니다. 로보어드바이저가 조언 비용이 싸도 비용이 높은 상품을 쓰면 전체 비용이 여전히 높을 수 있어 전체 비용을 이해해야 한다는 설명과, 투자 금액에 따라 내는 돈이 달라지는지, 비용이 시간이 지나며 바뀔 수 있는지 물어보라는 질문 목록을 가져왔습니다.본문으로
- A자본시장과 금융투자업에 관한 법률 제99조 (투자일임보고서의 교부) · 법제처 국가법령정보센터현행 조문입니다. 투자일임업자는 투자일임보고서를 작성해 3개월마다 1회 이상 일반투자자에게 내주어야 한다는 제1항을 가져왔습니다.본문으로
- A자본시장과 금융투자업에 관한 법률 시행령 제100조 (투자일임보고서의 교부 등) · 법제처 국가법령정보센터현행 조문(대통령령 제36756호, 2026. 10. 13. 시행)입니다. 투자일임보고서에 투자일임수수료를 부과하는 경우 그 시기와 금액을 적어야 한다는 제1항제4호를 가져왔습니다.본문으로
- A금융투자업규정 제4-78조 (투자일임보고서의 기재사항 등) · 법제처 국가법령정보센터 (금융위원회 고시)현행 고시(금융위원회고시 제2026-38호, 2026. 9. 15. 시행)입니다. 투자일임보고서에 투자일임수수료, 증권거래세 등 총 발생비용과 세부내역, 매매회전률을 적는다는 제1항 각 호를 가져왔습니다.본문으로