보수 0.5%p가 30년 동안 하는 일
같은 지수를 따라가는 펀드 두 개가 있고, 한쪽의 보수가 한 해 0.5%p 더 비쌉니다. 1,000만 원을 맡기면 한 해에 5만 원 차이입니다. 이 작은 차이가 30년 뒤에는 얼마가 되는지 살펴봅니다.
같은 지수, 다른 보수
앞 챕터에서 인덱스 펀드는 지수에 든 종목을 지수의 비중대로 담는다고 했습니다. 같은 지수를 따르는 펀드라면 담는 종목도 같습니다. 그러면 결과를 가르는 것은 결국 보수입니다.
보수 차이 0.5%p는 드문 일이 아닙니다. 2023년 9월 말 주식형 ETF의 판매보수는 0.02% 수준이었습니다.[2] ETF를 뺀 주식형 공모펀드(누구나 가입할 수 있는 펀드)는 0.59%였습니다.[2] 같은 지수끼리 견준 값은 아니지만, 판매보수 하나에서만 0.5%p 넘게 차이가 납니다.
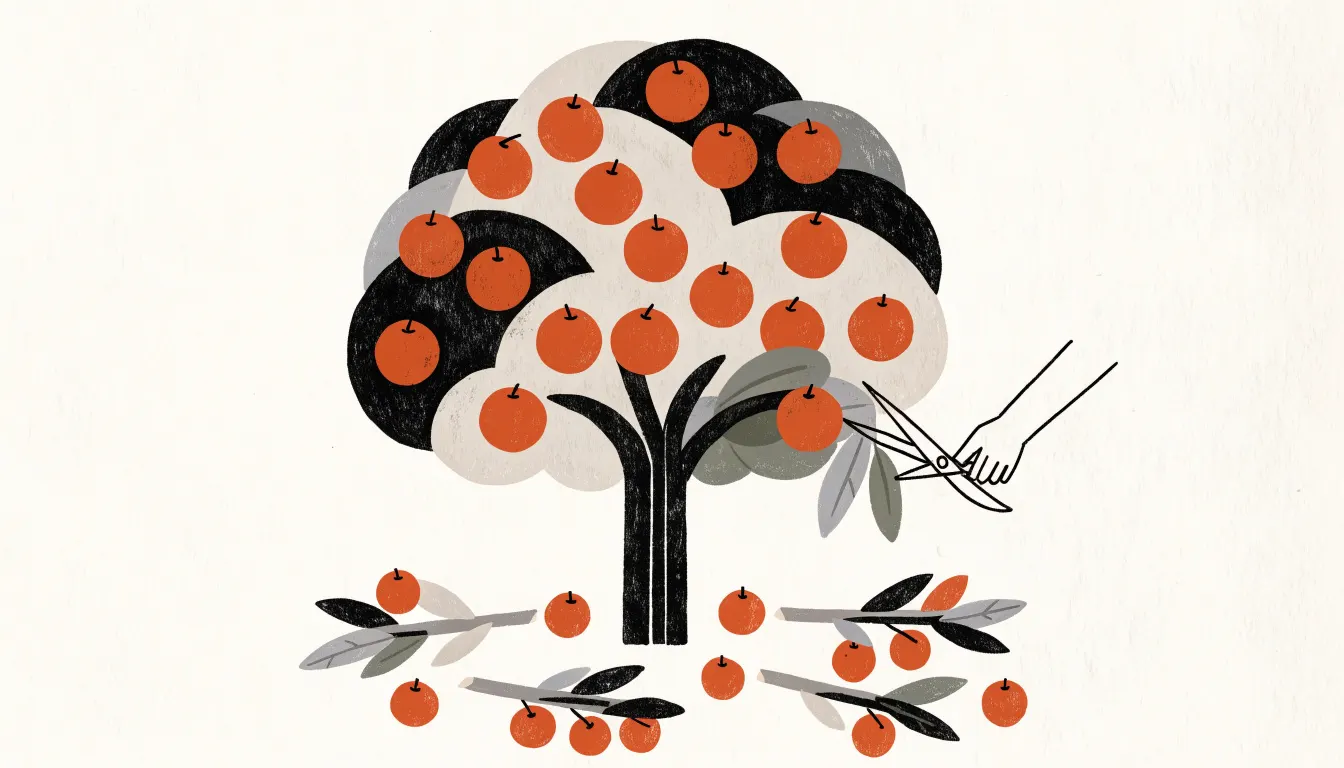
보수는 과일나무에서 열매가 아니라 가지를 해마다 조금씩 잘라 가는 것과 비슷합니다. 나무가 내 잔액이고, 열매가 수익이고, 잘려 나가는 가지가 보수입니다. 가지가 줄면 내년에 맺힐 열매도 함께 줄어듭니다. 다만 진짜 나무는 가지가 다시 자라지만, 한 번 나간 보수는 돌아오지 않습니다.
핵심은 보수가 수익이 아니라 잔액에서 빠진다는 점입니다. 그래서 돈을 오래 둘수록 영향이 커집니다.[1] 시장이 떨어져 손해를 본 해에도 보수는 그대로 나갑니다.
30년이면 얼마나 벌어질까
두 펀드를 견주어 보겠습니다. 보수를 떼기 전 수익률은 둘 다 한 해 7%이고, 보수만 0.2%와 0.7%로 다릅니다.
| 넣는 방식 | 보수 0.2% 펀드 | 보수 0.7% 펀드 | 30년 뒤 차이 |
|---|---|---|---|
| 처음에 1,000만 원 | 약 7,197만 원 | 약 6,252만 원 | 945만 원 |
| 해마다 360만 원 | 약 3억 2,806만 원 | 약 3억 10만 원 | 2,797만 원 |
처음에 1,000만 원을 넣으면 한 해 5만 원이던 차이가 30년 뒤 945만 원이 됩니다. 잔액으로 보면 13%쯤 줄어든 셈입니다. 매달 30만 원꼴로 꾸준히 넣는 정해진 금액을 매달처럼 일정한 주기로 나누어 넣는 방식입니다.은 넣은 돈이 많아서 사라지는 금액도 더 큽니다. 표의 금액은 물가를 빼지 않은 금액이고, 오늘 돈으로 바꾸는 법은 인플레이션 코스에서 봅니다.
아래 계산기로 금액과 기간, 보수 차이를 바꿔 보면 두 선의 간격이 어떻게 달라지는지 바로 보입니다.
30년 뒤 통장 잔액
넣은 돈
불어난 돈
보수를 더 뗀 잔액
보수로 줄어든 돈
격차는 뒤로 갈수록 빨리 커진다
해마다 360만 원씩 넣을 때 두 펀드의 격차가 어떻게 자라는지 보겠습니다.
처음 몇 해는 차이가 거의 보이지 않습니다. 그런데 30년 격차의 4분의 3 가까이가 마지막 10년 동안 생깁니다. 보수는 잔액에 매겨지므로, 잔액이 커질수록 빠져나가는 돈도 커지기 때문입니다.
비싼 펀드가 30년 동안 더 낸 보수를 모두 더하면 약 1,525만 원입니다. 그런데 최종 격차는 약 2,797만 원입니다. 나머지는 그 보수가 계좌에 남아 있었다면 벌었을 수익입니다. 직접 낸 보수보다 사라지는 돈이 두 배 가까이 큽니다.
비싼 보수가 더 나은 운용을 뜻할까
“1,000만 원에 한 해 5만 원이면 신경 쓸 정도가 아니다”라는 생각입니다. 한 해만 보면 맞습니다. 하지만 보수는 투자하는 동안 해마다 다시 매겨집니다. 보수는 한 해치가 아니라 투자할 기간 전체로 따져 봐야 합니다.
그런데도 비용을 챙겨 보는 사람은 드뭅니다. 펀드 운용보고서의 비용 항목을 확인한다는 투자자는 8.2%뿐이었습니다.[2]
보수를 많이 낸다고 운용을 더 잘하는 것도 아닙니다. 모닝스타가 미국 펀드를 2025년까지 10년 동안 살펴보았습니다.[3] 같은 종류 안에서 보수가 가장 싼 5분의 1의 액티브 펀드는 31%가 인덱스 펀드와 ETF의 평균을 이겼습니다.[3] 가장 비싼 5분의 1은 17%만 이겼습니다.[3]
보수 차이에 목표를 이루려고 돈을 투자해 둘 것으로 예상하는 기간입니다. 짧을수록 손실에서 회복할 시간이 적습니다.자산 배분에 대한 네 가지 착각 챕터에서 보기을 곱해 보면, 처음에 한 번 넣은 돈이 잃는 비율의 최대치가 나옵니다. 0.5%p 차이로 30년이면 15%가 최대치이고, 실제로는 13%쯤 줄어듭니다.
계산 과정 보기
보수를 뗀 수익률은 보수 0.2% 펀드가 연 6.8%, 0.7% 펀드가 연 6.3%입니다. 계산을 단순하게 하려고 수익률에서 보수를 그대로 뺐습니다. 실제 펀드는 보수를 날마다 떼므로 손실이 조금 더 큽니다(13.1%가 약 13.9%가 됩니다).
- 처음에 1,000만 원: 1,000만 원 × 1.068³⁰ = 약 7,197만 원, 1,000만 원 × 1.063³⁰ = 약 6,252만 원. 차이 945만 원은 7,197만 원의 13.1%입니다. 같은 식으로 10년 뒤 차이는 약 89만 원, 20년 뒤는 약 334만 원입니다.
- 매달 30만 원: 1년치 360만 원을 해마다 연말에 넣는다고 두면 잔액은 납입액 × ((1 + 수익률)ⁿ − 1) ÷ 수익률입니다. 360만 원 × (1.068³⁰ − 1) ÷ 0.068 = 약 3억 2,806만 원, 360만 원 × (1.063³⁰ − 1) ÷ 0.063 = 약 3억 10만 원입니다. 매달 넣고 매달 복리로 계산해도 차이는 약 2,950만 원으로 결론이 같습니다.
- 마지막 10년의 몫: 20년 차 격차는 약 762만 원, 30년 차 격차는 약 2,797만 원이므로 (2,797 − 762) ÷ 2,797 = 약 73%입니다.
여기까지는 같은 지수를 따르는 펀드끼리 견주었습니다. 그렇다면 보수를 더 내고 시장보다 높은 수익을 노리는 액티브 펀드는 그 비용을 메울 수 있을까요? 다음 챕터에서 확인합니다.
용어 정리
- 일시금
- 투자할 돈을 처음에 한 번에 모두 넣는 방식입니다.
- 적립식
- 정해진 금액을 매달처럼 일정한 주기로 나누어 넣는 방식입니다.
이해도 점검
정답 0 / 3Q1보수만 한 해 0.5%p 다른 두 펀드에 1,000만 원씩 넣고 30년을 두었습니다. 30년 뒤 잔액은 대략 얼마나 차이 납니까?
Q2매달 같은 돈을 30년 동안 넣을 때, 보수 차이로 생기는 격차는 언제 가장 빨리 커집니까?
Q3비싼 펀드가 30년 동안 낸 보수 차이를 모두 더하면 약 1,525만 원인데, 두 펀드의 최종 격차는 약 2,797만 원입니다. 나머지 약 1,272만 원은 무엇입니까?
이 챕터의 요약
- 보수 차이 0.5%p는 1,000만 원을 30년 두었을 때 잔액을 약 13% 줄입니다.
- 보수는 잔액에 붙기 때문에 격차는 뒤로 갈수록 빨리 커집니다.
- 보수의 진짜 비용은 낸 금액이 아니라 그 돈이 벌었을 수익까지 합친 것입니다.
출처와 신뢰도
- AHow Fees and Expenses Affect Your Investment Portfolio – Investor Bulletin · Investor.gov (미국 증권거래위원회)규제기관 안내서입니다. 보수가 수익을 내는 돈 자체를 줄이기 때문에 시간이 갈수록 영향이 커진다는 설명을 가져왔습니다.본문으로
- A기관·상품·인프라 혁신을 통한 공모펀드 경쟁력 제고방안 (2024년 1월) · 금융위원회·금융감독원·한국거래소·한국예탁결제원·금융투자협회정부 관계기관이 함께 낸 정책 자료입니다. 2023년 9월 말 판매보수(주식형 ETF 0.02%, ETF를 뺀 주식형 공모펀드 0.59%)와 펀드 투자자 설문 결과(비용 확인 8.2%)를 가져왔습니다.본문으로
- BMorningstar's US Active/Passive Barometer, Year-End 2025 · Morningstar Manager Research방법론을 공개한 펀드 평가사의 정기 보고서입니다. 2025년까지 10년 동안 보수가 가장 싼 5분의 1의 액티브 펀드는 31%, 가장 비싼 5분의 1은 17%가 패시브 평균을 이겼다는 결과를 가져왔습니다.본문으로