비율이 흔들림을 정한다
종목을 아무리 늘려도 시장 전체의 위험은 남습니다. 그 위험의 크기는 가진 돈을 주식, 채권, 현금에 나누는 비율이 정합니다. 비율에 따라 흔들림과 가장 나빴던 해가 어떻게 달랐는지 실제 자료로 봅니다.
남는 위험은 누가 정하나
위험과 분산 코스에서 종목을 아무리 늘려도 시장 전체의 위험은 남는다고 했습니다. 인덱스 투자 코스의 인덱스 펀드도 시장이 떨어지면 함께 떨어졌습니다. 그렇다면 이 남는 위험의 크기는 무엇이 정할까요? 답은 종목 수가 아니라 비율입니다. 가진 돈 가운데 얼마를 주식에 두고, 얼마를 채권과 현금에 두느냐가 정합니다.
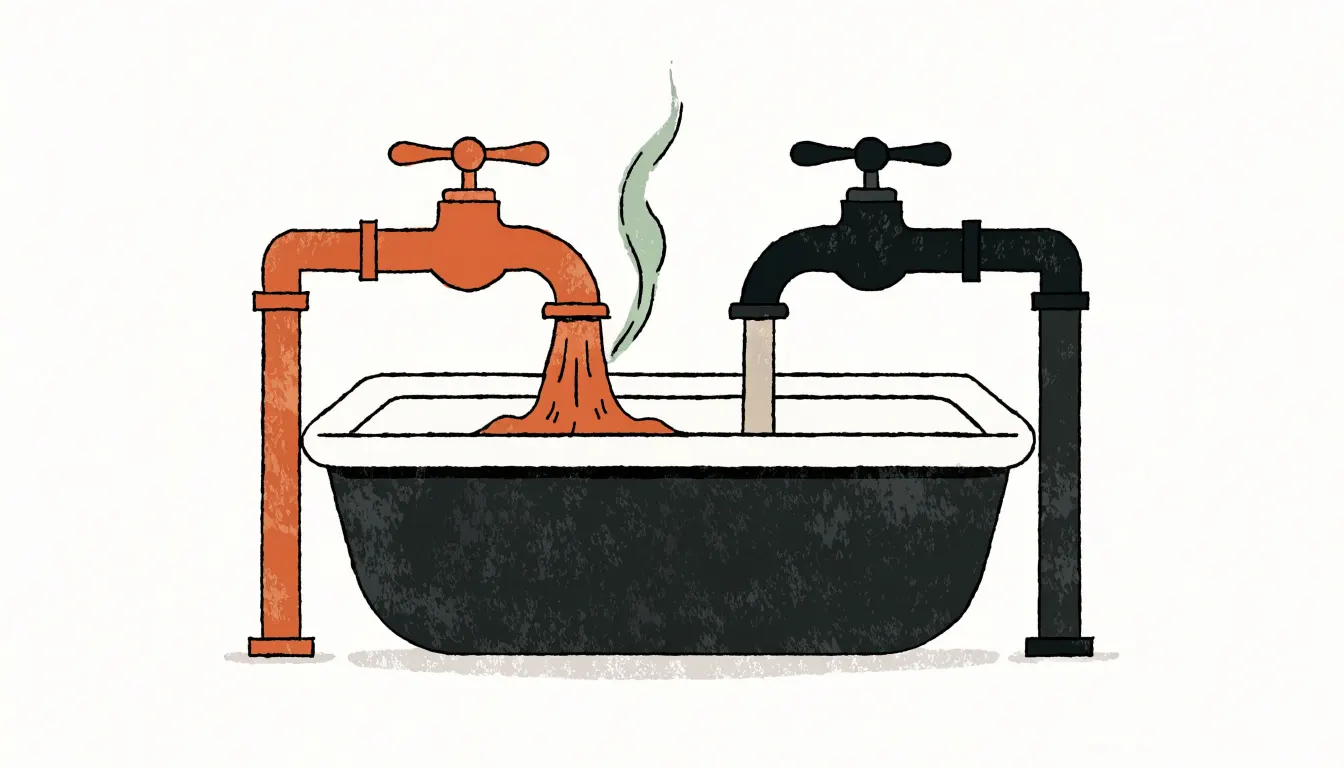
욕조에 뜨거운 물과 찬물을 섞어 온도를 맞추는 일과 비슷합니다. 뜨거운 물은 크게 흔들리는 주식이고, 찬물은 덜 흔들리는 채권과 현금입니다. 두 꼭지를 얼마나 트느냐가 투자할 돈을 주식, 채권, 현금 같은 자산군에 어떤 비율로 나눌지 정하는 것입니다.이고, 욕조 물의 온도가 내 돈 전체의 흔들림입니다. 다만 물 온도는 섞은 비율대로 평균이 됩니다. 자산의 흔들림은 두 자산이 따로 움직일수록 평균보다 작아집니다.
주식, 채권, 현금
자산 배분은 투자할 돈을 주식, 채권, 현금 같은 성격이 비슷해 시장에서 비슷하게 움직이는 투자 대상의 묶음입니다. 주식, 채권, 현금성 자산이 대표적입니다.에 나누는 일입니다.[1] 알맞은 비율은 사람마다 다릅니다. 주로 돈을 얼마나 오래 둘 수 있는지, 손실을 얼마나 견딜 수 있는지에 달려 있습니다.[1] 세 자산군의 성격은 이렇게 정리됩니다.[1]
| 자산군 | 예 | 성격 |
|---|---|---|
| 주식 | 회사 주식, 주식형 펀드 | 세 자산군 가운데 역사적으로 위험과 수익이 가장 컸습니다 |
| 채권 | 국채, 회사가 돈을 빌리려고 발행하는 채권입니다.채권이 약속하는 것 챕터에서 보기, 채권형 펀드 | 대체로 주식보다 덜 흔들리지만 수익도 더 낮습니다 |
| 예금, 단기 국채처럼 값이 거의 흔들리지 않고 곧바로 쓸 수 있는 자산입니다. | 예금, 양도성예금증서, 단기 국채, 머니마켓펀드 | 가장 안전하지만 수익이 가장 낮고, 물가가 수익을 앞지를 위험이 주된 걱정입니다 |
표만 보면 주식과 채권 가운데 하나를 고르는 문제처럼 보입니다. 그런데 둘을 섞으면 흔들림이 둘의 중간보다 작아질 수 있습니다.
섞으면 흔들림은 평균보다 작아진다
수익률이 한 해에 평균에서 얼마나 오르내리는지를 한 해 수익률이 평균에서 얼마나 크게 오르내리는지를 나타낸 숫자입니다. 클수록 많이 흔들립니다.이라고 합니다. 1928~2025년 미국 자료로 재 보면 주식은 약 20%, 채권은 약 8%였습니다.[2] 그리고 둘은 서로 거의 관계없이 움직였습니다.[2]
이 둘을 주식 60%·채권 40%(줄여서 60/40)로 섞어 보겠습니다. 섞은 묶음의 평균 수익률은 두 자산을 비중대로 평균한 값이 됩니다.[3] 그런데 흔들림은 평균보다 작은 약 12.4%입니다. 두 자산이 같은 때 같은 방향으로만 움직이지 않으니, 흔들림이 서로 조금씩 상쇄됩니다.
두 자산이 함께 움직이는 정도를 두 자산이 함께 움직이는 정도입니다. 언제나 함께 움직이면 1, 서로 관계없이 움직이면 0입니다.라고 합니다. 언제나 함께 움직이면 1이고, 서로 관계없이 움직이면 0입니다. 상관계수가 1일 때만 흔들림도 비중대로 평균한 값이 되고, 그때가 가장 큽니다.[3]
| 주식/채권 | 상관계수 0일 때 | 상관계수 1일 때(단순 평균) |
|---|---|---|
| 100/0 | 20.0% | 20.0% |
| 80/20 | 16.1% | 17.6% |
| 60/40 | 12.4% | 15.2% |
| 40/60 | 9.3% | 12.8% |
| 20/80 | 7.5% | 10.4% |
| 0/100 | 8.0% | 8.0% |
그림에서 하나 더 볼 것이 있습니다. 가장 덜 흔들리는 비율은 채권 100%가 아닙니다. 주식을 조금 섞은 묶음이 채권만 담은 묶음보다 덜 흔들립니다.
다만 이 계산은 두 자산이 늘 따로 움직인다고 둔 것입니다. 미국 주식과 국채는 지난 20년 동안 대체로 반대로 움직였습니다.[4] 그런데 2021년 중반에는 함께 움직이는 쪽으로 바뀌었습니다.[4] 채권이 주식의 흔들림을 덜어 주는 정도는 고정된 값이 아닙니다.
현금성 자산은 값이 거의 흔들리지 않습니다. 그래서 현금을 섞으면 그 비중만큼 흔들림이 그대로 줄어듭니다. 대신 현금은 수익이 가장 낮고, 물가에 뒤처질 위험이 있습니다.[1] 당장 쓸 돈과 차 수리, 병원비, 소득 중단처럼 예상하지 못한 지출에 쓰려고 따로 떼어 둔 현금입니다.비상금을 먼저 두는 이유와 크기 챕터에서 보기을 현금에 두는 이유는 첫 월급 코스에서 다루었습니다.
계산 과정 보기
두 자산 묶음의 변동성은 √(w²σ₁² + (1 − w)²σ₂² + 2w(1 − w)ρσ₁σ₂)입니다. w는 주식 비중, σ₁과 σ₂는 두 자산의 변동성, ρ는 상관계수입니다. 상관계수가 1이면 이 값은 w σ₁ + (1 − w)σ₂가 됩니다.
- 넣은 값: Damodaran 자료로 1928~2025년 연간 수익률을 계산하면 S&P 500(배당 포함)의 표준편차는 19.4%, 10년 만기 미국 국채는 7.9%, 상관계수는 0.02입니다. 이를 반올림해 주식 20%, 채권 8%, 상관계수 0으로 두었습니다.
- 60/40: √(0.6² × 20² + 0.4² × 8²) = √(144 + 10.24) = √154.24 ≈ 12.4%입니다. 단순 평균은 0.6 × 20% + 0.4 × 8% = 15.2%입니다.
- 가장 덜 흔들리는 비율: 주식을 8² ÷ (20² + 8²) = 64 ÷ 464 ≈ 13.8% 섞으면 변동성이 √(20² × 8² ÷ 464) ≈ 7.4%로 가장 낮습니다.
- 현금 섞기: 60/40에 넣을 돈의 20%를 현금(변동성 0)으로 돌리면 0.8 × 12.4% ≈ 9.9%입니다.
실제로 겪은 최악의 해
변동성은 흔들림을 숫자 하나로 줄여 보여 줍니다. 하지만 실제로 겪는 것은 한 해에 얼마를 잃었느냐입니다. 뱅가드는 1928~2025년 자료로 주식과 채권을 여러 비율로 섞은 성적표를 공개합니다.[5] 주요 비율의 성적은 이렇습니다.[5]
| 주식/채권 | 평균 연 수익률 | 최고의 해 | 최악의 해 |
|---|---|---|---|
| 100/0 | 11.8% | +54.0% | −43.3% |
| 60/40 | 9.1% | +33.1% | −26.9% |
| 0/100 | 5.2% | +32.6% | −12.9% |
이 성적표에서 세 가지를 읽을 수 있습니다.
- 평균 수익률은 비중대로 평균한 값에 가깝습니다. 60/40의 평균은 두 자산을 비중대로 평균한 값과 거의 같았습니다.[5]
- 최악의 해는 비중대로 평균한 값보다 덜 나빴습니다. 주식과 채권이 같은 해에 가장 나쁜 성적을 내지 않았기 때문입니다.[5]
- 가장 덜 출렁인 비율은 채권 100%가 아니었습니다. 최고의 해와 최악의 해 사이 폭은 주식 30%·채권 70%에서 가장 좁았습니다.[5]
계산 과정 보기
- 평균 수익률: 0.6 × 11.8% + 0.4 × 5.2% = 9.16%로, 실제 60/40의 9.1%와 거의 같습니다.
- 최악의 해: 0.6 × (−43.3%) + 0.4 × (−12.9%) = −31.1%이지만, 실제 60/40의 최악의 해는 −26.9%였습니다.
- 사이 폭: 채권 100%는 32.6% − (−12.9%) = 45.5%p, 주식 30%·채권 70%는 27.5% − (−14.7%) = 42.2%p입니다.
최대 낙폭: 한 해보다 긴 손실
한 해 성적은 그해 첫날부터 마지막 날까지만 잽니다. 손실이 여러 해 이어지면 그 깊이가 한 해 성적에 다 드러나지 않습니다. 그래서 앞선 고점에서 그 뒤 저점까지 가장 크게 줄어든 비율을 따로 잽니다. 이것을 앞선 고점에서 그 뒤 저점까지 가치가 가장 크게 줄어든 비율입니다. MDD라고도 부릅니다.이라고 합니다.[6]
뉴욕대 Damodaran 교수가 공개한 미국 자료로 비율별 최대 낙폭을 직접 계산했습니다.[2] 해마다 연말에 비율을 되돌린다고 두었고, 비용과 세금은 뺐습니다. 연말 값으로만 쟀으므로 한 해 안에서 더 깊이 떨어졌던 순간은 들어 있지 않습니다.
| 주식/채권 | 최대 낙폭[2] | 고점 → 저점 (연말 기준) | 고점을 되찾은 때 |
|---|---|---|---|
| 100/0 | −64.8% | 1928년 → 1932년 | 1936년 말 |
| 80/20 | −53.5% | 1928년 → 1932년 | 1936년 말 |
| 60/40 | −40.1% | 1928년 → 1932년 | 1935년 말 |
| 40/60 | −25.6% | 1928년 → 1931년 | 1935년 말 |
| 20/80 | −17.9% | 2021년 → 2022년 | 2025년 말 |
| 0/100 | −21.5% | 2020년 → 2022년 | 2025년 말까지 되찾지 못함 |
주식 100%는 1929년부터 4년 연속 떨어졌습니다.[2] 그래서 어느 한 해의 손실보다 훨씬 깊은 64.8%가 줄었습니다.[2]
떨어진 만큼 되돌아오기는 더 어렵습니다. 줄어든 돈에서 다시 불려야 하기 때문입니다. 40.1% 줄어든 60/40은 바닥에서 약 66.9% 올라야 고점을 되찾습니다. 복리 코스에서 본 같은 산술평균이라도 흔들림이 클수록 최종 잔액이 줄어드는 현상입니다.수익률이 거짓말하는 방식 챕터에서 보기과 같은 이야기입니다.
계산 과정 보기
고점을 되찾는 데 필요한 상승률은 1 ÷ (1 − 낙폭) − 1입니다.
- 60/40: 1 ÷ (1 − 0.401) − 1 ≈ 66.9%
- 주식 100%: 1 ÷ (1 − 0.648) − 1 ≈ 184%
“채권만 담으면 잃지 않는다”고 생각하는 것입니다. 표에서 미국 국채만 담은 묶음은 21.5% 줄었고, 2025년 말에도 고점을 되찾지 못했습니다.[2] 주식을 20% 섞은 묶음은 오히려 더 얕게 떨어졌습니다.[2] 채권은 덜 흔들리는 자산이지, 흔들리지 않는 자산이 아닙니다.
결국 주식 비중은 기대 수익과 손실의 깊이를 함께 정하는 손잡이입니다. 주식 100%는 평균 수익률이 가장 높았지만, 최악의 해도 가장 깊었습니다.[5] 어느 쪽이 옳은지는 자료가 정해 주지 않습니다. 그 손실을 견딜 수 있는지, 그 돈을 언제 쓰는지가 정합니다.[1]
그런데 정해 둔 비율은 그대로 있지 않습니다. 주식이 오른 해에는 주식 비중이 저절로 커집니다. 다음 챕터에서는 이렇게 흘러간 비율을 되돌리는 시장 움직임으로 달라진 자산별 비중을 처음 정한 목표 비중으로 되돌리는 일입니다.흘러간 비율을 되돌리는 리밸런싱 챕터에서 보기을 봅니다.
용어 정리
- 자산 배분
- 투자할 돈을 주식, 채권, 현금 같은 자산군에 어떤 비율로 나눌지 정하는 것입니다.
- 자산군
- 성격이 비슷해 시장에서 비슷하게 움직이는 투자 대상의 묶음입니다. 주식, 채권, 현금성 자산이 대표적입니다.
- 현금성 자산
- 예금, 단기 국채처럼 값이 거의 흔들리지 않고 곧바로 쓸 수 있는 자산입니다.
- 변동성
- 한 해 수익률이 평균에서 얼마나 크게 오르내리는지를 나타낸 숫자입니다. 클수록 많이 흔들립니다.
- 상관계수
- 두 자산이 함께 움직이는 정도입니다. 언제나 함께 움직이면 1, 서로 관계없이 움직이면 0입니다.
- 최대 낙폭
- 앞선 고점에서 그 뒤 저점까지 가치가 가장 크게 줄어든 비율입니다. MDD라고도 부릅니다.
이해도 점검
정답 0 / 4Q1주식 60%·채권 40%로 섞은 묶음의 흔들림(변동성)에 대한 설명으로 맞는 것은 무엇입니까?
Q2뱅가드가 1928~2025년 자료로 낸 비율별 성적표를 바르게 읽은 것은 무엇입니까?
Q3어떤 묶음이 고점에서 40% 떨어졌습니다. 원래 고점으로 돌아가려면 바닥에서 얼마나 올라야 합니까?
Q410년 만기 미국 국채만 담은 묶음에 대해 이 챕터의 계산과 맞는 것은 무엇입니까?
이 챕터의 요약
- 섞은 묶음의 평균 수익률은 비중대로 평균한 값에 가깝지만, 흔들림은 평균보다 작아질 수 있습니다.
- 두 자산이 따로 움직일수록 덜 흔들리고, 가장 덜 흔들리는 비율은 채권 100%가 아니라 주식을 조금 섞은 곳입니다.
- 주식 비중이 클수록 최악의 해와 최대 낙폭이 깊었고, 채권만 담아도 손실은 0이 아니었습니다.
출처와 신뢰도
- ABeginners' Guide to Asset Allocation, Diversification, and Rebalancing · Investor.gov (미국 증권거래위원회)규제기관의 투자자 안내서입니다. 자산 배분의 정의와, 알맞은 비율이 투자 기간과 위험을 견디는 능력에 달려 있다는 설명, 세 자산군의 성격과 현금성 자산의 예를 가져왔습니다.본문으로
- BHistorical Returns on Stocks, Bonds and Bills: 1928-2024 · Aswath Damodaran (뉴욕대 스턴 경영대학원)재무학 교수가 해마다 갱신해 공개하는 미국 연간 수익률 표입니다(2026년 1월 5일 갱신본에 2025년 행까지 들어 있습니다). S&P 500(배당 포함)과 10년 만기 미국 국채의 1928~2025년 연간 수익률로 표준편차(19.4%, 7.9%)와 상관계수(0.02), 비율별 최대 낙폭을 직접 계산했습니다.본문으로
- BModern portfolio theory · 위키백과 (영어)출처를 단 정리 문서입니다. 두 자산 묶음의 기대 수익률은 비중 가중 평균이고 분산은 w²σ₁² + w₂²σ₂² + 2w₁w₂σ₁σ₂ρ라는 식과, 상관계수가 1이면 묶음의 표준편차가 비중 가중 평균이 되어 가장 커진다는 설명을 가져왔습니다.본문으로
- AMarco Lombardi, Vladyslav Sushko, “The correlation of equity and bond returns” (BIS Quarterly Review 2023년 12월, Box A) · 국제결제은행(BIS)중앙은행들의 국제기구가 낸 분기 보고서의 분석 상자입니다(견해는 저자의 것이라고 밝힘). 미국 주식과 국채 수익률의 상관이 2021년 중반 음에서 양으로 바뀌었고, 지난 20년은 음의 상관이 보통이었다는 설명을 가져왔습니다.본문으로
- BInvestment portfolios: Asset allocation models · 뱅가드 (Vanguard)운용사가 지수 구성과 자료 출처를 밝혀 공개한 과거 수익률 자료입니다. 1928~2025년 주식·채권 비율 11가지의 평균 연 수익률, 최고의 해, 최악의 해(주식 100% 11.8%·54.0%·−43.3%, 60/40 9.1%·33.1%·−26.9%, 채권 100% 5.2%·32.6%·−12.9% 등)를 그림에서 옮겼습니다. 주식은 1970년부터 미국 60%·해외 40%, 채권은 1991년부터 미국 70%·해외 30%(환헤지)입니다.본문으로
- BDrawdown (economics) · 위키백과 (영어)출처를 단 정리 문서입니다. 낙폭을 앞선 고점에서 줄어든 정도로, 최대 낙폭을 그 가운데 가장 큰 값으로 정의하는 설명을 가져왔습니다.본문으로