흘러간 비율을 되돌리는 리밸런싱
주식 60%·채권 40%로 시작한 돈은 1년만 지나도 그 비율이 아닙니다. 주식이 오르면 주식 비중이 저절로 커지고, 묶음 전체가 더 크게 흔들립니다. 흘러간 비율을 언제, 어떻게 되돌리는지와 그때 드는 비용을 살펴봅니다.
비율은 가만있지 않는다
1장에서 주식과 채권의 비율이 흔들림과 손실의 깊이를 정한다고 했습니다. 그런데 비율을 정해 두고 가만히 있으면, 다음 해에는 이미 다른 비율이 되어 있습니다.
인덱스 투자 코스의 인덱스 펀드는 주가가 움직여도 사고팔 필요가 없었습니다. 그 지수의 규칙이 “회사의 크기를 따라가라”이기 때문입니다. 투자할 돈을 주식, 채권, 현금 같은 자산군에 어떤 비율로 나눌지 정하는 것입니다.비율이 흔들림을 정한다 챕터에서 보기의 규칙은 반대로 “정해 둔 비율을 지켜라”입니다. 그래서 가격이 움직이면 비율을 되돌리는 매매가 필요해집니다.
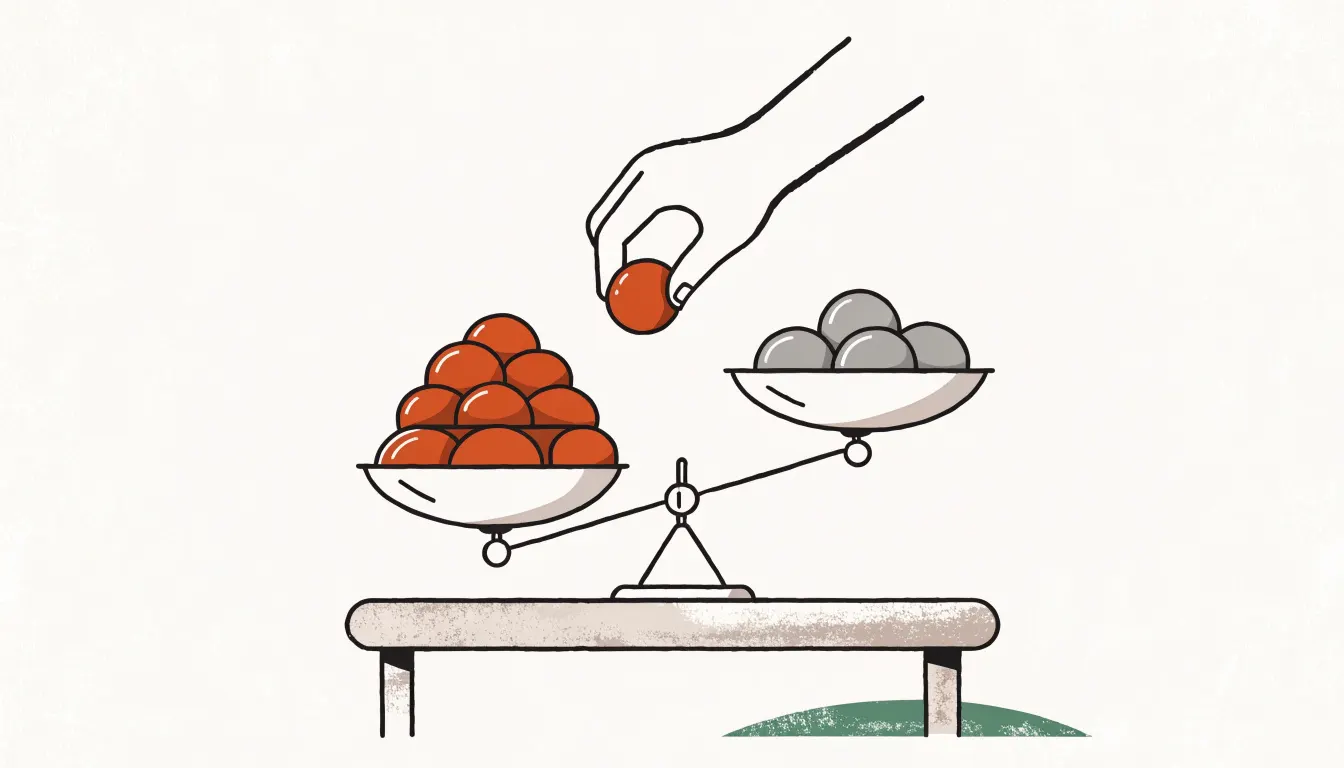
에어컨을 24도에 맞춰 둔 방을 떠올려 보세요. 바깥 날씨에 따라 방 온도는 오르내리고, 많이 벗어나면 에어컨이 다시 돌아 온도를 되돌립니다. 설정 온도가 주식, 채권, 현금 같은 자산군마다 두기로 정한 비율입니다.이고, 바깥 날씨가 시장의 움직임이고, 에어컨이 하는 일이 시장 움직임으로 달라진 자산별 비중을 처음 정한 목표 비중으로 되돌리는 일입니다.입니다. 다만 리밸런싱은 사고팔 때마다 매매 비용과 세금이 들 수 있습니다.
비율이 흘러가는 모습
1,000만 원을 주식 600만 원, 채권 400만 원으로 나눴다고 하겠습니다. 첫해에 주식이 25%, 채권이 2% 올랐습니다. 아무것도 사고팔지 않았는데 주식 비중은 약 64.8%가 되었습니다.
아래 표는 가상의 3년을 세 가지 방식으로 따라간 것입니다. 수익률은 설명을 위해 정한 값이고, 비용과 세금은 뺐습니다.
| 해 | 주식 / 채권 수익률 | 그대로 두기 | 매년 연말에 60%로 되돌리기 | 5%p 넘게 벗어날 때만 되돌리기 |
|---|---|---|---|---|
| 1년 차 | +25% / +2% | 1,158만 원, 주식 64.8% | 1,158만 원, 64.8% → 60% | 1,158만 원, 64.8%(범위 안이라 그대로) |
| 2년 차 | +20% / +3% | 1,320만 원, 주식 68.2% | 1,311만 원, 63.6% → 60% | 1,320만 원, 68.2% → 60% |
| 3년 차 | −30% / +4% | 1,067만 원, 주식 59.0% | 1,096만 원, 50.2% | 1,104만 원, 50.2% |
그대로 둔 묶음은 2년 만에 주식이 68.2%가 되었습니다. 처음보다 더 흔들리는 묶음이 된 것입니다. 그 상태로 3년 차의 하락을 맞자 약 19.2% 줄었습니다. 되돌린 두 묶음은 같은 해에 각각 약 16.4% 줄었습니다.
계산 과정 보기
- 1년 차: 주식 600만 × 1.25 = 750만 원, 채권 400만 × 1.02 = 408만 원이므로 주식 비중은 750 ÷ 1,158 ≈ 64.8%입니다.
- 2년 차 흔들림: 1장의 가정(주식 가격이 시간에 따라 얼마나 크게 오르내리는지를 나타낸 숫자입니다. 보통 수익률의 표준편차로 잽니다.종목 수와 상관계수 챕터에서 보기 20%, 채권 8%, 두 값이 함께 움직이는 정도를 −1에서 1 사이 숫자로 나타낸 것입니다. 1은 늘 같은 방향, 0은 직선 관계 없음, −1은 늘 정반대를 뜻합니다.종목 수와 상관계수 챕터에서 보기 0)으로 √(0.682² × 20² + 0.318² × 8²) ≈ 13.9%입니다. 60/40의 12.4%보다 큽니다.
- 3년 차 손실: 그대로 둔 쪽은 1,067 ÷ 1,320 − 1 ≈ −19.2%, 되돌린 두 묶음은 1,311만 원에서 1,096만 원으로, 1,320만 원에서 1,104만 원으로 각각 약 −16.4%입니다.
실제 자료에서도 같은 일이 일어났습니다. 뱅가드는 2002년 말에 세계 주식 60%·채권 40%로 시작해 한 번도 되돌리지 않은 묶음을 따라갔습니다.[3] 주식 비중은 2022년에 76%까지 커졌습니다.[3] 그 비율로 2008년 같은 하락을 겪었다면 앞선 고점에서 그 뒤 저점까지 가치가 가장 크게 줄어든 비율입니다. MDD라고도 부릅니다.비율이 흔들림을 정한다 챕터에서 보기은 주식 60%일 때 −21%, 76%일 때 −30%입니다.[3]
되돌리는 방법
리밸런싱은 처음 정한 자산 배분으로 되돌리는 일입니다.[1] 되돌리면 내가 편안하게 느끼는 위험 수준으로 돌아갑니다.[1] 미국 증권거래위원회(SEC)의 안내서는 방법을 셋으로 꼽습니다.[1]
- 넘친 자산을 팔아 그 돈으로 모자란 자산을 삽니다.
- 모자란 자산을 새로 삽니다.
- 꾸준히 돈을 넣고 있다면, 넣는 돈을 모자란 자산 쪽으로 더 보냅니다.
위 표에서 그대로 둔 묶음을 2년 차 말에 되돌린다고 해 보겠습니다. 팔아서 맞추려면 주식 약 108만 원어치를 팔아 채권을 삽니다. 팔고 싶지 않다면 새 돈 약 180만 원을 채권에 넣으면 됩니다. 매달 30만 원씩 넣는 사람이라면 6개월 치입니다. 그동안 시장이 다시 움직이므로 실제로는 조금 더 걸리거나 덜 걸릴 수 있습니다. 배당과 이자를 모자란 쪽에 넣는 방법도 있습니다.[2]
계산 과정 보기
- 팔아서 맞출 때: 팔 금액 = 넘친 자산의 지금 금액 − 전체 금액 × 목표 비중. 주식 900만 원을 1,320.24만 × 0.6 ≈ 792만 원으로 줄여야 하므로 약 108만 원입니다.
- 새 돈으로 맞출 때: 필요한 새 돈 = 넘친 자산의 금액 ÷ 그 자산의 목표 비중 − 지금 전체 금액. 900 ÷ 0.6 = 1,500만 원이므로 1,500 − 1,320 = 약 180만 원입니다.
언제 되돌리나
되돌릴 때를 정하는 방법은 크게 둘입니다.[1] 6개월이나 1년처럼 미리 정해 둔 때마다 비중을 목표로 되돌리는 방식입니다.은 6개월이나 1년처럼 정해 둔 때마다 되돌립니다.[1] 비중이 목표에서 미리 정한 폭 이상 벗어났을 때만 되돌리는 방식입니다.은 비중이 미리 정한 폭보다 크게 벗어났을 때만 되돌립니다.[1] 어느 쪽이든 비교적 드물게 할 때 가장 잘 작동합니다.[1]
둘을 합칠 수도 있습니다. 정해 둔 때에 점검하고, 그때 크게 벗어난 경우에만 되돌리는 것입니다.[2] 허용 범위 방식만 쓰려면 비중을 자주 지켜봐야 해서 번거로울 수 있습니다.[2]
위 표의 마지막 열이 허용 범위 방식입니다. 목표 60%에 위아래 5%p를 범위로 두면, 1년 차의 64.8%는 범위 안이라 그대로 둡니다. 2년 차의 68.2%는 범위를 벗어났으므로 되돌립니다.
얼마나 자주 할지에 대해 뱅가드는 자체 연구 결과를 이렇게 요약합니다. 매월이나 분기처럼 너무 잦아도, 2년마다처럼 너무 드물어도 최적이 아니었습니다. 많은 투자자에게는 1년에 한 번이 최적이었습니다.[2] 같은 회사의 보고서도 적어도 1년에 한 번은 비중을 점검하라고 권합니다.[3]
비싸진 것을 덜고 싸진 것을 더한다
매년 되돌린 묶음의 매매를 따라가 보면 한 가지 구조가 보입니다. 주식이 오른 해에는 주식을 팔았고, 주식이 떨어진 해에는 주식을 샀습니다. 결국 잘한 자산을 덜고 부진한 자산을 더하는 일입니다.[1] 그래서 리밸런싱은 낮을 때 사고 높을 때 팔게 만듭니다.[1]
다만 앞으로 무엇이 오를지 맞히는 매매는 아닙니다. 오른 뒤에 더 오를 수도 있고, 떨어진 뒤에 더 떨어질 수도 있습니다. 리밸런싱의 목적은 수익을 최대로 만드는 것이 아니라 위험을 관리하는 것입니다.[2] 위 표에서 되돌린 쪽이 더 많이 남은 것도 오른 뒤에 떨어지는 순서였기 때문입니다. 이 이야기는 3장에서 이어 갑니다.
계산 과정 보기
매년 되돌린 묶음은 1년 차 말에 주식 750 − 1,158 × 0.6 = 55.2만 원어치를, 2년 차 말에 약 47만 원어치를 팔았습니다. 주식이 30% 떨어진 3년 차 말에는 채권을 팔아 주식 1,095.88만 × 0.6 − 550.56만 ≈ 107만 원어치를 삽니다.
“주식이 이렇게 잘 오르는데 목표를 아예 70%로 올리자”고 생각하는 것입니다. 노련한 투자자는 최근 성적을 보고 배분을 바꾸지 않고, 바로 그때 리밸런싱을 합니다.[1] 배분을 바꿀 이유는 목표를 이루려고 돈을 투자해 둘 것으로 예상하는 기간입니다. 짧을수록 손실에서 회복할 시간이 적습니다.자산 배분에 대한 네 가지 착각 챕터에서 보기, 위험을 견디는 정도, 재무 상황, 목표가 달라졌을 때입니다.[1] 목표를 바꾸는 이유는 내 사정이어야 하고, 지난 몇 달의 수익률이어서는 안 됩니다.
되돌릴 때 드는 비용과 세금
리밸런싱 방법을 고르기 전에 매매 수수료나 세금이 생기는지 먼저 따져 봐야 합니다.[1] 목표까지 일부만 되돌리거나, 크게 벗어난 자산만 손대는 방법도 있습니다.[2] 새 돈으로 맞추는 방법은 팔지 않으므로 이런 비용이 거의 생기지 않습니다.
세금은 무엇을, 어느 계좌에서 파느냐에 따라 달라집니다. 아래 표는 개별 주식을 직접 사고팔 때이고, 2026년 현행 법 기준입니다.
| 파는 것 | 세금 |
|---|---|
| 국내 상장 주식(대주주 기준에 들지 않는 보통 주주입니다. 증권시장에서 판 상장주식의 이익에는 양도소득세가 없습니다.주식을 팔 때 붙는 세금, 국내와 해외 챕터에서 보기가 증권시장에서 팔 때) | 주식 같은 자산을 팔아 생긴 이익에 매기는 세금입니다. 과세대상이 아닙니다[4] |
| 해외 상장 주식 | 양도소득세를 냅니다.[11][5] 한 해 이익에서 국내·국외 주식을 합쳐 250만 원을 빼고[8][4] 20%(중소기업 주식은 10%)를 매깁니다[9][5] |
| ISA(개인종합자산관리계좌) 안에서 | 계약을 해지하는 날 이익에서 손실을 빼 계산하고, 그날 세금을 뗍니다[6] |
| 연금저축 계좌 안에서 | 나중에 연금으로 꺼낼 때 연금소득으로 과세됩니다[7] |
예를 들어 해외 상장 주식으로 한 해 이익이 400만 원이었다면 양도소득세는 30만 원입니다. 국외 주식은 다음 해 5월에 직접 신고하고, 지방소득세는 주소지 시·군·구에 따로 냅니다.[10] 자세한 계산은 투자 수익에 붙는 세금 코스에서 다룹니다.
계산 과정 보기
(400만 − 250만) × 20% = 30만 원입니다.
세금 혜택 계좌 안에서 비중을 맞추는 매매는 그때그때 세금 계산으로 이어지지 않습니다. 그 구조는 세금 혜택 계좌 코스에서 다루었습니다. 국내 펀드와 상장지수펀드(ETF)를 사고팔아 생긴 이익은 이와 다른 규칙으로 과세됩니다. 리밸런싱에 쓰는 상품이 무엇인지에 따라 따로 확인해야 합니다.
비율을 정하고, 흘러간 비율을 되돌리는 방법까지 보았습니다. 마지막 챕터에서는 자산 배분을 둘러싼 흔한 착각 네 가지를 확인합니다.
용어 정리
- 리밸런싱
- 시장 움직임으로 달라진 자산별 비중을 처음 정한 목표 비중으로 되돌리는 일입니다.
- 목표 비중
- 주식, 채권, 현금 같은 자산군마다 두기로 정한 비율입니다.
- 주기 방식
- 6개월이나 1년처럼 미리 정해 둔 때마다 비중을 목표로 되돌리는 방식입니다.
- 허용 범위 방식
- 비중이 목표에서 미리 정한 폭 이상 벗어났을 때만 되돌리는 방식입니다.
- 양도소득세
- 주식 같은 자산을 팔아 생긴 이익에 매기는 세금입니다.
이해도 점검
정답 0 / 4Q11,000만 원을 주식 60%·채권 40%로 나눴습니다. 한 해 동안 주식이 많이 오르고 채권은 조금 올랐는데, 아무것도 사고팔지 않았습니다. 어떻게 됩니까?
Q2주식 비중이 목표보다 커졌는데 주식을 팔고 싶지 않습니다. 어떻게 되돌릴 수 있습니까?
Q3목표 주식 비중 60%에 위아래 5%p의 허용 범위를 정해 두었습니다. 지금 주식 비중이 64.8%라면 이 방식으로는 어떻게 합니까?
Q42026년 1월 1일 시행 소득세법 기준으로, 한 해 동안 해외 증권시장에 상장된 주식을 팔아 생긴 이익이 모두 400만 원이고 다른 주식 양도는 없었습니다. 양도소득세는 어떻게 됩니까?
이 챕터의 요약
- 목표 비중을 정해도 자산마다 수익률이 달라 비중이 저절로 흘러갑니다. 주식이 오르면 위험도 커집니다.
- 넘친 쪽을 팔거나 새 돈을 모자란 쪽에 넣어 되돌리고, 되돌릴 때는 주기나 허용 범위로 미리 정합니다.
- 리밸런싱의 목적은 수익이 아니라 위험을 처음 정한 크기로 지키는 것이고, 팔면 비용과 세금이 들 수 있습니다.
출처와 신뢰도
- ABeginners' Guide to Asset Allocation, Diversification, and Rebalancing · Investor.gov (미국 증권거래위원회)규제기관의 투자자 안내서입니다. 리밸런싱을 처음의 자산 배분으로 되돌리는 일로 정의하고 목표 60%가 80%가 된 예, 되돌리는 세 가지 방법(넘친 자산을 팔아 모자란 자산 사기, 모자란 자산 새로 사기, 납입 방향 바꾸기), 6개월·12개월 주기 방식과 미리 정한 비율 이상 벗어날 때 하는 방식, 비교적 드물게 할 때 가장 잘 작동한다는 설명, 매매 수수료와 세금을 먼저 따지라는 안내, 잘 오른 자산을 덜고 부진한 자산을 더하는 구조, 최근 성적을 보고 배분을 바꾸지 않는다는 설명과 배분을 바꾸는 이유(투자 기간, 위험 감내도, 재무 상황, 목표의 변화)를 가져왔습니다.본문으로
- BRebalancing your portfolio · 뱅가드 (Vanguard)운용사의 투자자 교육 자료입니다. 70/30 목표에 5%p 이상 벗어나면 되돌리기로 한 사람이 76/24를 발견한 예, 주기·허용 범위·둘을 합친 방식의 설명, 매월·분기처럼 너무 잦거나 2년마다처럼 너무 드문 방식보다 많은 투자자에게 연 1회가 최적이었다는 자체 연구 요약, 리밸런싱의 목적은 수익 극대화가 아니라 위험 관리라는 설명, 배당·이자를 모자란 쪽에 넣는 방법과 부분 리밸런싱을 가져왔습니다.본문으로
- BVanguard’s Principles for Investing Success (2023년 11월판) · 뱅가드 리서치 (Vanguard Research)운용사 연구 보고서(문서 번호 ISGPRINC 112023)로, Dimson-Marsh-Staunton 세계 주식·채권 지수 자료를 쓴다고 밝혔습니다. 2002년 말 60/40으로 시작해 되돌리지 않은 묶음의 주식 비중이 2006년 71%, 2010년 65%, 2014년 67%, 2018년 68%, 2022년 76%가 되었고, 그 비율로 2008년의 하락을 겪었다면 최대 낙폭이 −21%, −27%, −23%, −24%, −25%, −30%였다는 그림 10과, 적어도 1년에 한 번 점검하라는 권고를 가져왔습니다.본문으로
- A주식등 양도소득세 과세대상 · 국세청과세 당국의 안내입니다. 상장법인 소액주주가 증권시장에서 판 주식은 과세대상이 아니라는 점, 2020년부터 국내·국외 주식의 손익을 통산하고 기본공제를 합산해 연 250만 원으로 한다는 점을 가져왔습니다. 이 페이지 국외주식 항목의 국내 5년 거주 요건은 현행 소득세법에서 국외자산 양도소득(제118조의2)에만 있고 국외주식(제94조제1항제3호다목)에는 없어 가져오지 않았습니다.본문으로
- A2026년 해외주식과 세금 (개인투자자용) · 국세청과세 당국의 신고 안내서(2026년 5월)입니다. 거주자가 해외주식을 처분하면 양도소득세 납세의무가 있다는 안내(소득세법 제94조)와, 양도소득세 계산 구조에서 국내·해외주식을 통산해 연 250만 원을 공제하고 주식에 20%(해외상장 중소내국법인 주식 10%)를 매긴다는 부분을 가져왔습니다.본문으로
- A조세특례제한법 제91조의18 (개인종합자산관리계좌에 대한 과세특례) · 국가법령정보센터 (법제처)현행 조문(2026. 9. 18. 시행)입니다. 계좌의 이자소득등 합계를 계약 해지일을 기준으로 계좌 안 재산에서 생긴 손실을 빼고 계산하며(제5항), 계약 해지일에 소득세를 원천징수한다(제6항)는 부분을 가져왔습니다.본문으로
- A연금저축 개요 · 금융감독원감독기관의 안내입니다. 연금저축계좌는 일정 기간 납입한 뒤 연금 형태로 꺼낼 때 연금소득으로 과세되는 세제혜택 금융상품이라는 정의를 가져왔습니다.본문으로
- A소득세법 제103조 (양도소득 기본공제) · 국가법령정보센터 (법제처)현행 조문(2026. 1. 1. 시행)입니다. 제94조제1항제3호에 따른 소득(주식등의 양도소득)별로 과세기간의 양도소득금액에서 연 250만 원을 공제한다는 제1항제2호를 가져왔습니다.본문으로
- A소득세법 제104조 (양도소득세의 세율) · 국가법령정보센터 (법제처)현행 조문(2026. 1. 1. 시행)입니다. 제94조제1항제3호다목의 자산(국외 주식등)에 중소기업의 주식등은 양도소득과세표준의 100분의 10, 그 밖의 주식등은 100분의 20을 적용한다는 제1항제12호를 가져왔습니다.본문으로
- A양도소득세 신고시 준비서류 및 신고·납부 (요약) · 국세청과세 당국의 안내입니다. 국외주식은 예정신고가 면제되고 다음 해 5월에 확정신고하며, 지방소득세는 주민등록상 주소지를 관할하는 시·군·구에 따로 납부한다는 안내를 가져왔습니다.본문으로
- A소득세법 제94조 (양도소득의 범위) · 국가법령정보센터 (법제처)현행 조문(2026. 1. 1. 시행)입니다. 외국법인이 발행했거나 외국에 있는 시장에 상장된 주식등의 양도로 생긴 소득을 양도소득으로 정한 제1항제3호다목을 가져왔습니다. 이 조문에는 거주 기간 요건이 없습니다.본문으로