CBDC와 예금 토큰이 바꾸는 것
1장에서 본 현금과 예금을 블록체인 같은 새 장부로 옮기면 무엇이 달라질까요? 중앙은행이 모두에게 디지털 현금을 직접 주는 길도 있고, 은행 예금을 토큰으로 바꾸는 길도 있습니다. 두 길을 '누가 갚는가'로 견주고, 한국은행이 고른 길을 사례로 봅니다.
CBDC는 중앙은행의 빚을 디지털로 만든 돈입니다
1장에서 현금은 한국은행의 빚이고, 예금은 은행의 빚이라고 했습니다. 중앙은행 디지털화폐입니다. 중앙은행이 직접 갚을 의무를 지는 디지털 돈입니다.(중앙은행 디지털화폐)는 이 가운데 중앙은행의 빚을 디지털로 만든 돈입니다.[1]
CBDC는 누가 쓰느냐에 따라 둘로 나뉩니다. 현금처럼 가계와 기업이 일상에서 쓰는 것이 가계와 기업이 현금처럼 일상에서 쓰는 CBDC입니다. 일반인용 CBDC, 소매 CBDC라고도 합니다.입니다.[2] 금융기관끼리 돈을 주고받는 데만 쓰는 것이 은행 같은 금융기관만 가지고 서로 돈을 주고받는 데 쓰는 중앙은행 디지털 돈입니다. 도매 CBDC라고도 합니다.입니다.[2] 국제결제은행(BIS)은 앞의 것을 소매 CBDC, 뒤의 것을 도매 CBDC라고 부릅니다.[1]
한국은행을 은행들하고만 거래하는 도매상, 은행을 동네 가게라고 생각해 보세요. 우리는 가게인 은행하고만 거래합니다. 이런 구조를 중앙은행은 은행들과만 거래하고, 개인과 기업은 은행과 거래하는 지금의 화폐 구조입니다.라고 합니다. 범용 CBDC는 도매상이 손님에게 디지털 현금을 직접 내주는 것입니다. 기관용 디지털화폐는 도매상과 가게 사이 거래만 새 장부로 옮기는 것입니다. 은행 예금을 새 장부 위의 토큰으로 옮긴 것입니다. 발행 은행이 갚을 예금이라는 성격은 그대로입니다.은 가게가 써 주던 예금 영수증을 새 장부 위의 토큰으로 바꾸는 것입니다.
기관용 디지털화폐는 낯선 물건이 아닙니다. 은행들이 지금 중앙은행에 맡겨 둔 은행이 예금의 일부를 한국은행에 맡겨 두거나 현금으로 들고 있는 돈입니다. 은행끼리 돈을 주고받을 때도 이 돈으로 결제합니다.대출하는 순간 예금이 생긴다 챕터에서 보기과 아주 비슷하게 움직입니다.[1] 큰 변화는 범용 CBDC 쪽입니다. 보통 사람이 중앙은행 돈을 직접 갖게 되어 2계층 구조가 바뀝니다.[1]
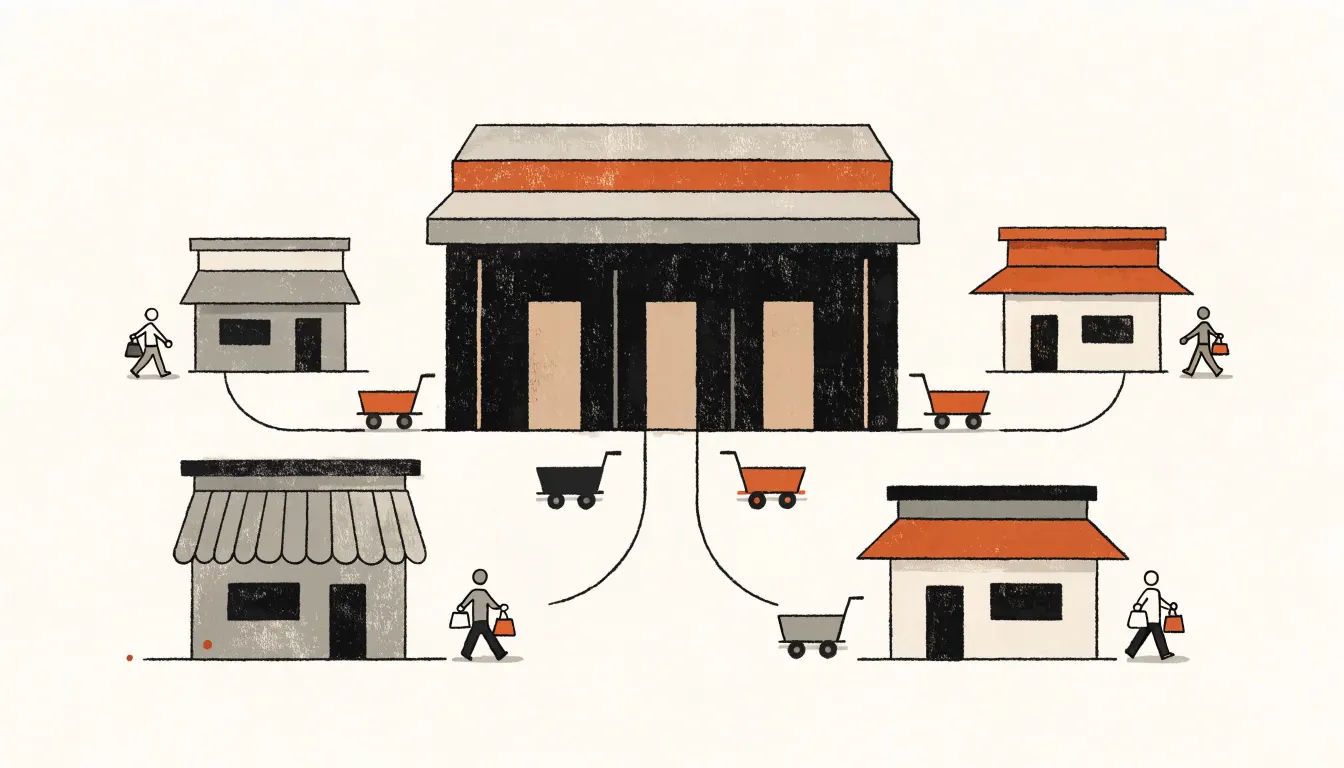
한국은행이 고른 길: 기관용 디지털화폐와 예금 토큰
한국은행은 일반인용 CBDC를 도입하거나 발행할 계획이 없다고 밝혔습니다.[3] 2023년부터는 관련 연구개발과 파일럿도 하지 않고 있습니다.[3]
이유는 두 가지입니다.[3] 먼저 은행 계좌, 신용카드, 간편결제가 이미 널리 퍼져 있어 당장 필요가 크지 않습니다. 또 일반인용 CBDC가 널리 쓰이면 2계층 구조가 크게 바뀔 수 있습니다. 그러면 통화정책과 은행 대출, 금융 안정에 영향이 갈 수 있다고 봅니다.
대신 한국은행은 기관용 디지털화폐와 예금 토큰을 짝으로 골랐습니다. 기관용 디지털화폐는 한국은행이 발행하지만, 개인이나 일반 기업은 가질 수 없습니다.[3] 예금 토큰은 은행이 발행합니다. BIS는 예금 토큰을 보통 예금처럼 발행 은행에 대한 청구권으로 봅니다.[4]
한국은행의 설명도 같습니다. 예금 토큰에는 기존 예금과 같은 법과 제도가 그대로 적용됩니다.[3] 은행은 발행액의 7%를 지급준비금으로 쌓고, 금융회사가 예금을 못 돌려주게 되면 예금보험공사가 대신 지급하는 제도입니다. 평소에 보험료를 모아 기금을 쌓아 둡니다.통장 고르기와 예금자보호 챕터에서 보기도 적용됩니다.[3]
| 구분 | 누가 발행하고 갚나 | 누가 쓰나 | 무엇이 받치나 |
|---|---|---|---|
| 범용 CBDC | 한국은행 | 가계와 기업 모두[2] | 중앙은행에 대한 직접 청구권[1]. 한국은행은 도입 계획 없음[3] |
| 기관용 디지털화폐 | 한국은행 | 은행 등 금융기관만[3] | 지급준비금과 같은 중앙은행 돈[1] |
| 예금 토큰 | 은행 | 은행 고객 | 예금과 같은 법적 속성, 지급준비금 7%, 예금보험[3] |
| 미국 달러 같은 특정 자산과 가치를 연동해 가격이 안정되도록 설계한 가상자산입니다.스테이블코인이 1달러에 묶이는 세 방식 챕터에서 보기 | 발행사 | 코인을 쥔 누구나 | 발행액의 100% 이상 발행사가 상환에 대비해 들고 있는 국채, 예금, 현금 같은 자산입니다.스테이블코인이 1달러에 묶이는 세 방식 챕터에서 보기[2] |
예금 토큰은 7%만 쌓고, 스테이블코인은 100% 이상을 쌓습니다.[2] 그래서 스테이블코인이 더 안전하다고 결론 내리기 쉽습니다. 그러나 예금 뒤에는 감독과 예금보험, 급할 때 돈을 빌려주는 중앙은행이 함께 서 있습니다.[9] 스테이블코인에는 중앙은행이 받쳐 주는 결제 기능이 없습니다.[9] 실제로 여러 스테이블코인이 약속한 값에서 크게 벗어나 거래된 적이 있습니다.[9] 안전함은 쌓아 둔 비율 하나로 견줄 수 없습니다.
예금 토큰을 보내면 세 장부가 함께 바뀝니다
예금 토큰의 진짜 특징은 다른 은행 고객에게 보낼 때 드러납니다. A은행 고객이 B은행 고객에게 보내면 A은행의 토큰은 사라집니다.[5] B은행은 같은 금액의 토큰을 새로 만들어 받는 사람에게 줍니다.[5] 두 은행 사이의 셈은 중앙은행 돈으로 끝냅니다.[5]
그래서 받는 사람은 A은행이 아니라 자기 은행에 대한 청구권을 갖습니다.[4] 예금 토큰은 늘 지금 쥔 사람의 은행이 갚아야 할 예금으로 남습니다.[5]
사실 지금 다른 은행으로 이체할 때도 구조는 같습니다.[4] 예금 토큰은 이 구조를 지키면서 셈을 즉시 끝내는 것이 다릅니다.[4]
예금 토큰은 장부만 바뀐 예금입니다. 갚을 곳은 여전히 내 은행이고, 은행 사이의 셈은 여전히 중앙은행 돈으로 끝납니다.[3][5] 그래서 1장의 두 질문에 대한 답도 예금과 같습니다. 내 은행이 갚고, 못 갚으면 예금보험이 받칩니다.
통합원장: 돈과 자산을 한 장부에
중앙은행과 은행이 장부를 바꾸려는 이유는 기존 장부에 적힌 돈이나 자산의 권리를 프로그래밍할 수 있는 새 장부로 옮겨 적는 일입니다.에 있습니다. 토큰화는 기존 장부에 적힌 권리를 프로그래밍할 수 있는 새 장부로 옮겨 적는 일입니다.[4] BIS는 중앙은행 돈, 예금 토큰, 토큰화된 자산을 한 장부에 올리는 중앙은행 돈, 예금 토큰, 토큰화된 자산을 한 장부에 함께 올리자는 BIS의 구상입니다.을 제안했습니다.[4]
돈과 자산이 한 장부에 있으면 값을 치르는 순간 자산의 주인이 바뀝니다.[5] 그래서 한쪽만 먼저 건넸다가 손해 보는 일이 줄어듭니다.[5]
프로그래밍 기능은 돈에 조건을 붙입니다. “이 돈은 우리 동네 골목상권에서 정해진 기간에만 쓸 수 있다”는 조건을 미리 걸어 두는 식입니다.[5] 한국은행은 정부 보조금이 허용된 용도에만 쓰이게 하는 데 이 기능을 쓰려 합니다.[5] 한국은행은 통합원장이 은행을 없애는 구조가 아니라고 설명합니다. 오히려 중앙은행과 은행으로 이루어진 2계층 화폐제도를 강화한다는 것입니다.[5]
사례: 프로젝트 한강과 프로젝트 아고라
아래는 진행 중인 실험이라 숫자와 일정이 바뀔 수 있습니다. 결론이 아니라 사례로 읽어 주세요.
한국은행은 예금 토큰을 실제 돈으로 시험하는 실험을 프로젝트 한강이라고 부릅니다.
| 구분 | 1단계 | 2단계 |
|---|---|---|
| 기간 | 2023년 10월~2025년 8월[6] | 2026년 3월 발표[6] |
| 예금 토큰 지갑 | 최대 10만 개[7] | 최대 50만 개[7] |
| 지갑당 보유한도 | 100만 원[2][7] | 1천만 원[7] |
| 주요 기능 | 사용처 결제, 예금과 예금 토큰 전환[6] | 1단계 기능에 개인 간 송금, 국고금 집행 시범사업 추가[6][7] |
1단계 실거래에는 전자지갑 기준 8.1만 명이 참여했습니다.[6] 예금에서 예금 토큰으로 바꾼 돈은 약 16.4억 원이었습니다.[2] 한국은행은 기능을 시험하는 것이 목적이라, 지갑 수나 금액을 성공 기준으로 삼지 않았다고 밝혔습니다.[2] 2단계에는 은행 9곳이 참가합니다.[6] 일반인 대상 후속 실거래는 2026년 안에 다시 시작할 예정입니다.[3]
프로젝트 아고라는 BIS가 여러 중앙은행, 은행과 함께 하는 실험입니다.[8] 토큰화된 지급준비금과 예금으로 나라 사이 송금을 더 낫게 만들려는 것입니다.[8] 2026년 7월 실거래 테스트에서 한국은행은 은행 사이 원화 2천만 원을 옮겨 봤습니다.[8]
블록체인 장부라면 모든 거래가 공개된다고 생각하기 쉽습니다. 한국은행은 예금 토큰도 지금 예금처럼 신원 정보가 거래 은행에만 보관된다고 설명합니다.[3] 다른 은행이나 한국은행은 일부 거래 내역만 볼 수 있어, 누가 보내고 받았는지 알 수 없습니다.[3]
지금까지 디지털 돈의 종류와 장부의 생김새를 봤습니다. 다음 챕터에서는 이 구조를 모르면 빠지기 쉬운 착각 세 가지를 하나씩 풀어 봅니다.
용어 정리
- CBDC
- 중앙은행 디지털화폐입니다. 중앙은행이 직접 갚을 의무를 지는 디지털 돈입니다.
- 범용 CBDC
- 가계와 기업이 현금처럼 일상에서 쓰는 CBDC입니다. 일반인용 CBDC, 소매 CBDC라고도 합니다.
- 기관용 디지털화폐
- 은행 같은 금융기관만 가지고 서로 돈을 주고받는 데 쓰는 중앙은행 디지털 돈입니다. 도매 CBDC라고도 합니다.
- 예금 토큰
- 은행 예금을 새 장부 위의 토큰으로 옮긴 것입니다. 발행 은행이 갚을 예금이라는 성격은 그대로입니다.
- 2계층 통화제도
- 중앙은행은 은행들과만 거래하고, 개인과 기업은 은행과 거래하는 지금의 화폐 구조입니다.
- 통합원장
- 중앙은행 돈, 예금 토큰, 토큰화된 자산을 한 장부에 함께 올리자는 BIS의 구상입니다.
- 토큰화
- 기존 장부에 적힌 돈이나 자산의 권리를 프로그래밍할 수 있는 새 장부로 옮겨 적는 일입니다.
이해도 점검
정답 0 / 3Q1한국은행이 프로젝트 한강에서 발행한 기관용 디지털화폐에 대한 설명으로 맞는 것은 무엇입니까?
Q2B은행 예금 토큰 100만 원을 가지고 있습니다. 한국은행의 설명에 맞는 것은 무엇입니까?
Q3A은행 고객이 B은행 고객에게 예금 토큰 5만 원을 보냅니다. 무엇이 일어납니까?
이 챕터의 요약
- CBDC는 중앙은행의 빚을 디지털로 만든 돈이고, 한국은행은 일반인용 CBDC를 도입할 계획이 없습니다.
- 예금 토큰은 새 장부 위에 있어도 은행이 갚을 예금이라, 지급준비금과 예금보험이 그대로 받칩니다.
- 예금 토큰을 보내면 세 장부가 함께 바뀌고, 받는 사람은 자기 은행의 토큰을 받습니다.
출처와 신뢰도
- AAnnual Economic Report 2021, Chapter III: CBDCs: an opportunity for the monetary system · 국제결제은행(BIS)중앙은행들의 국제기구 연차보고서입니다. CBDC가 그 나라 통화 단위로 표시되고 중앙은행의 직접 부채인 디지털 돈이라는 정의, 금융기관끼리 쓰는 도매 CBDC와 경제 전체가 쓰는 소매 CBDC의 구분, 도매 CBDC가 지금의 지급준비금과 매우 비슷하게 작동한다는 설명, 소매 CBDC는 일반인에게 중앙은행 돈을 직접 열어 2계층 구조를 바꾼다는 설명을 가져왔습니다.본문으로
- A프로젝트 한강 1차 실거래 파일럿 결과보고서 (2025. 10.) · 한국은행중앙은행 보고서(첨부 PDF)입니다. 범용과 기관용 중앙은행 디지털화폐의 정의, 예금 토큰은 부분 지급준비와 예금보호로, 스테이블코인은 발행액의 100% 이상 준비자산으로 가치를 지킨다는 비교, 예금 토큰 지급준비율 7.0%를 디지털화폐로만 보유하게 한 규정, 혁신금융서비스 지정으로 예금자보호법에 따른 예금보호가 적용되었다는 점, 이용자 보유 한도 100만 원·총 전환 한도 500만 원, 전자지갑 8.1만 개와 전환 금액 약 16.4억 원, 지갑 수와 전환 금액을 성공 판단 기준으로 삼지 않았다는 점을 가져왔습니다.본문으로
- A프로젝트 한강의 기관용 디지털화폐, 일반인용 CBDC와 어떻게 다를까 (2026. 10. 8.) · 한국은행 (디지털화폐기획팀 블로그)중앙은행 담당 부서의 공식 해설입니다. 한국은행이 일반인용 CBDC를 도입·발행할 계획이 없고 2023년 이후 관련 연구개발과 파일럿을 하지 않는다는 입장과 그 이유, 기관용 디지털화폐는 은행 외 개인·비은행 기업이 보유할 수 없다는 점, 예금 토큰에 기존 예금과 같은 법률·제도적 속성이 적용되고 발행액의 7%를 지급준비금으로 쌓으며 예금보험이 적용된다는 점, 신원 정보가 거래 은행에만 보관된다는 점, 일반인 대상 후속 실거래가 연내 재개될 예정이라는 점을 가져왔습니다.본문으로
- AAnnual Economic Report 2023, Chapter III: Blueprint for the future monetary system · 국제결제은행(BIS)중앙은행들의 국제기구 연차보고서입니다. 중앙은행 돈, 예금 토큰, 토큰화된 자산을 프로그래밍 가능한 플랫폼에 함께 올리는 통합원장 구상, 예금 토큰은 보통 예금처럼 발행 은행에 대한 청구권이라는 정의, 예금 토큰 송금은 보내는 쪽 감소와 받는 쪽 증가가 도매 CBDC 이전과 동시에 일어나 받는 사람이 자기 은행에만 청구권을 갖는다는 설명, 은행이 대출하면서 예금을 만든다는 설명, 토큰화의 정의를 가져왔습니다.본문으로
- A청사진에서 일상으로, 미래 화폐를 현실로 옮긴 프로젝트 한강 (2026. 7. 1. 보도자료) · 한국은행중앙은행의 보도자료(첨부 PDF)입니다. 통합원장이 기관용 CBDC, 예금 토큰, 토큰화된 자산을 한 플랫폼에 올리고 2계층 화폐제도를 강화한다는 설명, A은행 토큰이 사라지고 B은행이 새로 발행하며 두 은행 사이는 중앙은행 돈으로 정산되어 예금 토큰이 보유자의 은행이 갚아야 할 예금으로 남는다는 설명, 조건을 미리 정해 두는 프로그래밍 기능의 예를 가져왔습니다.본문으로
- A한국은행, 「프로젝트 한강」 2단계 본격 추진 (2026. 3. 18. 보도자료) · 한국은행중앙은행의 보도자료(첨부 PDF)입니다. 1단계가 2023년 10월부터 2025년 8월까지였고 2025년 4~6월 실거래 파일럿에 전자지갑 기준 8.1만 명과 거래 114,880건(사용처 결제와 예금·예금 토큰 전환 포함)이 있었다는 점, 2단계에서 경남은행·아이엠뱅크를 더해 9개 은행이 참가하고 개인 간 송금·생체인증·자동 입출금, 국고금 집행 시범사업을 추진하며 후속 실거래를 2026년 하반기에 착수할 예정이라는 계획을 가져왔습니다.본문으로
- A"한국은행 디지털화폐(CBDC) 시스템 내 예금토큰 기반 지급결제 테스트(프로젝트 한강) 2단계 시행" 등 혁신금융서비스 5건 신규 지정 의결 (2026. 7. 15.) · 금융위원회정부 부처의 보도자료입니다. 2단계에서 예금 토큰 지갑 수가 최대 10만 개에서 50만 개로, 보유한도가 지갑당 100만 원(누적 500만 원)에서 1천만 원(누적 1억 원)으로 바뀌고 송금 기능과 국고금 집행 사업이 더해진다는 지정 내용을 가져왔습니다.본문으로
- A한국은행, 프로젝트 아고라 실거래 테스트 참여 (2026. 7. 30. 보도자료) · 한국은행중앙은행의 보도자료(첨부 PDF, BIS 웹페이지 번역 포함)입니다. 프로젝트 아고라가 토큰화된 지급준비금과 예금으로 국가 간 지급을 개선하려는 프로젝트라는 설명, 2026년 7월 실거래 테스트에 28개 기관이 6개 통화로 17개 시나리오를 수행하고 총 거래 규모가 약 80만 스위스 프랑이었다는 점, 한국은행이 농협은행·신한은행과 토큰화 지급준비금으로 은행 간 원화 2천만 원 이체를 시험했다는 점을 가져왔습니다.본문으로
- AAnnual Economic Report 2025, Chapter III: The next-generation monetary and financial system · 국제결제은행(BIS)중앙은행들의 국제기구 연차보고서입니다. 은행 예금이 건전성 규제·감독, 예금보험, 중앙은행의 최종대부자 기능 위에 서 있다는 설명, 스테이블코인은 중앙은행이 제공하는 결제 기능이 없고 여러 종류의 스테이블코인이 액면에서 크게 벗어나 거래된 적이 있다는 분석, 토큰화된 지급준비금·은행 돈·국채를 통합원장에 함께 올리는 구상을 가져왔습니다.본문으로