종목 수와 상관계수
20개에 나눠 담으면 한 회사의 사고가 작아진다는 것은 확인했습니다. 그러면 100개, 1,000개로 늘리면 위험이 0이 될까요. 답은 종목 수가 아니라 종목들이 얼마나 함께 움직이는지에 달려 있습니다. 나눠 담은 묶음의 흔들림이 어디까지 줄고 어디서 멈추는지 살펴봅니다.
몇 개면 충분할까
앞 챕터에서 여러 회사에 나눠 담으면 한 회사의 사고가 작아지는 것을 봤습니다. 그렇다면 회사를 끝없이 늘리면 위험이 0이 될까요? 그렇지 않습니다. 시장 전체가 떨어질 때는 나눠 담은 사람도 똑같이 잃었습니다. 나눠 담기가 어디까지 효과가 있고 어디서 멈추는지 살펴보겠습니다.
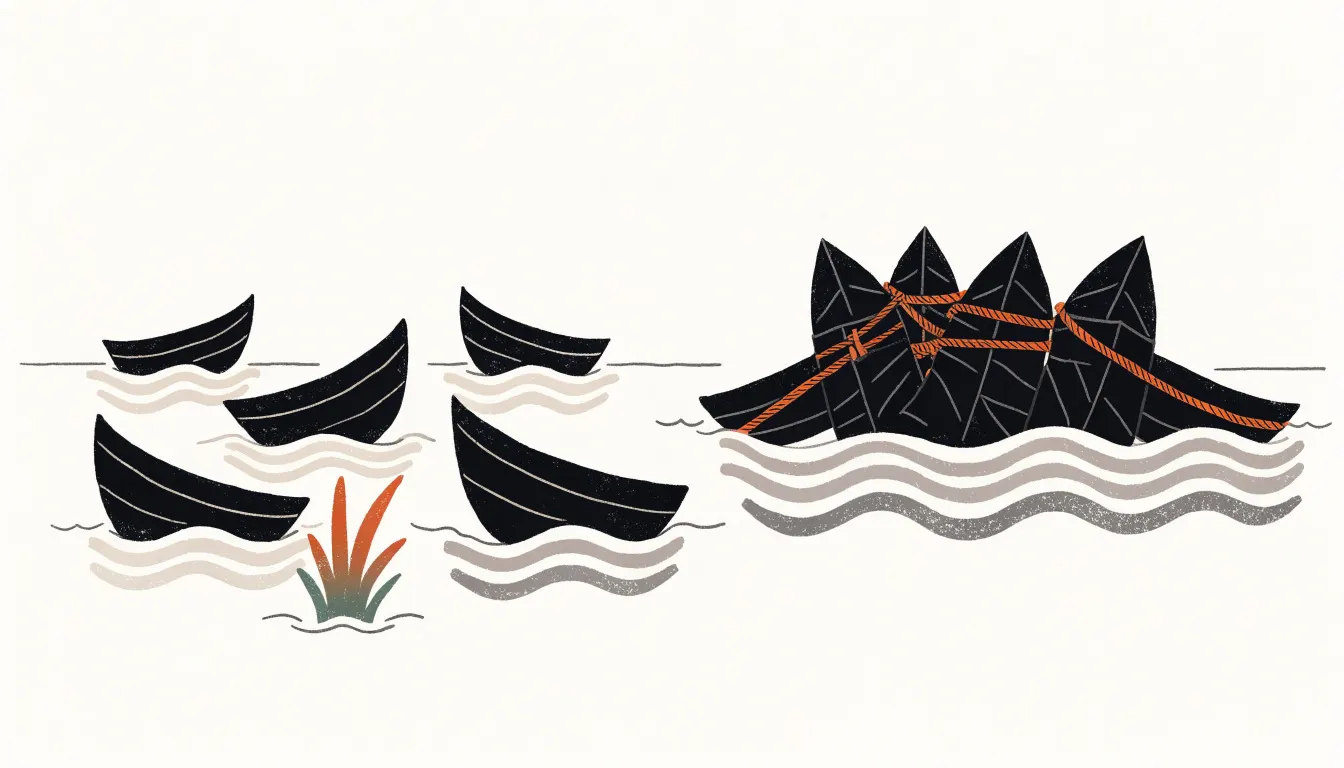
주사위 하나를 던지면 눈이 크게 오르내립니다. 주사위 여러 개를 던져 평균을 내면 대부분 가운데 근처에 모입니다. 주사위들이 따로 구르니 높은 눈과 낮은 눈이 서로를 지워 주기 때문입니다. 그런데 주사위들을 끈으로 단단히 묶어 굴리면 모두 같은 눈이 나옵니다. 그러면 평균도 주사위 하나처럼 흔들립니다. 주사위 하나가 종목 하나이고, 끈을 얼마나 세게 묶었는지가 이 챕터의 두 값이 함께 움직이는 정도를 −1에서 1 사이 숫자로 나타낸 것입니다. 1은 늘 같은 방향, 0은 직선 관계 없음, −1은 늘 정반대를 뜻합니다.입니다. 다만 주식을 묶은 끈의 세기는 시기마다 달라집니다. 이 이야기는 다음 챕터에서 다룹니다.
위험을 재는 두 숫자
먼저 위험을 숫자로 재야 합니다. 가격이 시간에 따라 얼마나 크게 오르내리는지를 가격이 시간에 따라 얼마나 크게 오르내리는지를 나타낸 숫자입니다. 보통 수익률의 표준편차로 잽니다.이라고 합니다.[1] 변동성이 큰 종목일수록 한 해 수익률이 평균에서 멀리 흩어집니다.[1]
두 종목이 얼마나 함께 움직이는지는 상관계수로 잽니다. 상관계수는 언제나 −1과 1 사이에 있습니다.[2] 1이면 늘 같은 방향으로, −1이면 늘 정반대로 움직입니다. 0이면 둘 사이에 직선 관계가 없습니다.[2] 아래 그림에서는 상관계수를 그리스 문자 ρ(로)로 적습니다.
두 숫자가 왜 함께 필요한지는 노벨 경제학상 발표문에 나옵니다. 해리 마코위츠는 묶음의 위험이 각 자산의 위험에만 달려 있지 않다고 보였습니다. 모든 자산 쌍이 함께 움직이는 정도에도 달려 있다는 것입니다.[3] 실제 자산들은 서로 함께 움직이므로, 아무리 많이 담아도 위험을 완전히 없앨 수는 없습니다.[3]
종목을 늘리면 어디까지 줄까
한 종목의 변동성을 한 해 30%로 두겠습니다. 설명을 위해 정한 값입니다. 종목끼리 함께 움직이는 정도도 모두 같다고 두고, 같은 금액씩 나눠 담습니다.
묶음의 흔들림은 두 몫으로 나뉩니다. 하나는 종목마다 따로 생기는 흔들림이고, 종목을 늘릴수록 줄어듭니다. 다른 하나는 모든 종목이 함께 움직이는 몫이고, 종목을 늘려도 남습니다.[4] 1장의 회사나 업종 하나에만 생기는 일에서 오는 위험입니다. 여러 곳에 나눠 담을수록 줄어듭니다.회사의 위험과 시장의 위험 챕터에서 보기과 경기나 정부 정책처럼 시장 전체가 함께 겪는 일에서 오는 위험입니다. 시장 위험이라고도 하며, 나눠 담아도 남습니다.회사의 위험과 시장의 위험 챕터에서 보기이 바로 이 두 몫입니다.
| 종목 수 | 상관계수 0 | 상관계수 0.2 | 상관계수 0.5 | 상관계수 1 |
|---|---|---|---|---|
| 1 | 30.0% | 30.0% | 30.0% | 30.0% |
| 5 | 13.4% | 18.0% | 23.2% | 30.0% |
| 10 | 9.5% | 15.9% | 22.2% | 30.0% |
| 20 | 6.7% | 14.7% | 21.7% | 30.0% |
| 30 | 5.5% | 14.3% | 21.6% | 30.0% |
| 100 | 3.0% | 13.7% | 21.3% | 30.0% |
| 끝없이 많이 | 0.0% | 13.4% | 21.2% | 30.0% |
상관계수가 0.2이면 종목을 끝없이 늘려도 13.4% 아래로 내려가지 않습니다. 이 바닥이 시장 위험입니다. 흔들림이 0에 다가가는 것은 상관계수가 0일 때뿐입니다. 상관계수가 1이면 몇 개를 담든 한 종목과 똑같이 흔들립니다.
종목 수는 흔들림을 바닥까지 끌어내리고, 상관계수는 그 바닥의 높이를 정합니다.
계산 과정 보기
변동성이 모두 σ이고 어느 두 종목의 상관계수도 ρ인 n개 종목을 같은 비중으로 담는다고 둡니다. 같은 비중 묶음의 분산(변동성의 제곱)은 평균 분산 ÷ n과 평균 공분산 × (n − 1) ÷ n의 합이고, 이 가정에서 공분산은 ρ × σ × σ입니다.
- 분산: σ² ÷ n + ρσ² × (n − 1) ÷ n = σ² × (ρ + (1 − ρ) ÷ n)
- 묶음의 변동성: σ × √(ρ + (1 − ρ) ÷ n). n이 커지면 (1 − ρ) ÷ n이 0으로 줄어 σ × √ρ에 다가갑니다.
- σ² × (1 − ρ) ÷ n이 종목마다 따로 생기는 몫(고유 위험), σ² × ρ가 함께 움직이는 몫(시장 위험)입니다.
- 예: ρ = 0.2, n = 10이면 30% × √(0.2 + 0.8 ÷ 10) = 30% × √0.28 = 15.9%입니다.
- 바닥: ρ = 0.2이면 30% × √0.2 = 13.4%, ρ = 0.5이면 30% × √0.5 = 21.2%입니다.
- 표의 값은 소수 첫째 자리에서 반올림했습니다.
줄다가 멈추는 곡선
그림에서 읽을 것은 두 가지입니다.
첫째, 줄어드는 폭은 앞쪽에 몰려 있습니다. 상관계수가 0.2일 때 10개를 30개로 늘리면 흔들림이 1.6%p 줄어듭니다. 30개를 100개로 늘리면 0.6%p밖에 줄지 않습니다.
둘째, 높이는 종목 수보다 상관계수가 더 크게 정합니다. 상관계수 0.5인 종목 30개가 상관계수 0.2인 종목 10개보다 더 흔들립니다.
30개쯤 담으면 남은 흔들림은 대부분 시장이 함께 움직이는 데서 나옵니다. 상관계수가 0.2이면 그 몫이 약 88%입니다.
계산 과정 보기
- 10개에서 30개로: 15.9% − 14.3% = 1.6%p. 30개에서 100개로: 14.3% − 13.7% = 0.6%p.
- 상관계수 0.5인 30개는 21.6%, 상관계수 0.2인 10개는 15.9%입니다.
- ρ = 0.2인 30개 묶음의 분산 가운데 시장 몫은 0.2 × 30² ÷ 14.3²로 약 88%이고, ρ = 0.5이면 약 97%입니다.
“종목을 계속 늘리면 위험이 0에 가까워진다”는 생각입니다. 그렇게 되는 것은 모든 종목의 상관계수가 0일 때뿐입니다. 실제 주식들은 경기와 금리라는 같은 바람을 맞아 함께 움직입니다. 그래서 흔들림은 바닥에서 멈춥니다. 노벨상 발표문의 표현대로 종목을 아무리 많이 담아도 위험을 완전히 없앨 수는 없습니다.[3]
12개인가, 30개인가
그렇다면 몇 개면 충분할까요? 출처마다 답이 다릅니다. 미국 증권거래위원회의 안내서는 네다섯 종목으로는 분산되지 않는다고 봅니다. 신중히 고른 개별 종목이 적어도 12개는 있어야 한다고 설명합니다.[6]
Statman은 1987년 논문에서 더 많은 수를 내놓았습니다. 종목을 무작위로 고른다면 투자자 조건에 따라 적어도 30개나 40개가 필요하다고 보았습니다.[5] 10개쯤이면 충분하다는 당시 통념과 어긋나는 결과였습니다.[5]
두 답이 다른 까닭은 기준이 다르기 때문입니다. 안내서는 신중히 고른 종목을, Statman은 무작위로 고른 종목을 전제로 했습니다.[6][5] 앞의 예로 계산해 보면 12개에서 40개로 늘려도 흔들림은 조금만 더 줄어듭니다. 그 남은 차이를 줄이는 값어치를 비용과 견주어 어떻게 보느냐에 따라 답이 갈립니다. 어느 쪽이든 한두 종목으로는 부족하다는 점은 같습니다.
계산 과정 보기
상관계수 0.2에서 12개는 30% × √(0.2 + 0.8 ÷ 12) = 15.5%, 40개는 30% × √(0.2 + 0.8 ÷ 40) = 14.1%입니다. 바닥 13.4%까지 12개는 15.5% − 13.4% = 2.1%p, 40개는 14.1% − 13.4% = 0.7%p가 남습니다.
상관계수가 음수인 종목, 곧 서로 반대로 움직이는 종목을 섞으면 분산 효과가 커집니다.[4] 두 종목을 반씩 담을 때 상관계수가 −1이면 흔들림이 완전히 사라집니다. 다만 여러 종목이 모두 서로 강하게 반대로 움직일 수는 없습니다. 모든 종목 쌍이 같은 음의 상관계수를 갖는다면, 종목이 많을수록 그 값은 0에 가까워야 합니다.
계산 과정 보기
두 종목을 반씩 담으면 묶음의 변동성은 σ × √((1 + ρ) ÷ 2)입니다. ρ = 0이면 30% × √0.5 = 21.2%이고, ρ = −1이면 0입니다. 앞의 식 안의 ρ + (1 − ρ) ÷ n은 0보다 작아질 수 없으므로, 20개 종목이 모두 같은 상관계수를 가진다면 그 값은 −1 ÷ 19, 약 −0.053보다 작을 수 없습니다.
지금까지는 상관계수가 언제나 같다고 두었습니다. 다음 챕터에서는 같은 것을 여러 번 담는 경우와, 위기 때 상관계수가 높아지는 경우를 살펴봅니다.
용어 정리
- 변동성
- 가격이 시간에 따라 얼마나 크게 오르내리는지를 나타낸 숫자입니다. 보통 수익률의 표준편차로 잽니다.
- 상관계수
- 두 값이 함께 움직이는 정도를 −1에서 1 사이 숫자로 나타낸 것입니다. 1은 늘 같은 방향, 0은 직선 관계 없음, −1은 늘 정반대를 뜻합니다.
이해도 점검
정답 0 / 3Q1서로 조금씩 함께 움직이는 종목들을 같은 비중으로 담습니다. 종목 수를 끝없이 늘리면 묶음의 변동성은 어떻게 됩니까?
Q2두 회사 주가의 상관계수가 0이라는 말은 무슨 뜻입니까?
Q3변동성이 모두 같고 상관계수가 1인 종목, 곧 언제나 똑같은 비율로 함께 움직이는 종목만 10개 골라 같은 비중으로 담으면 묶음의 변동성은 어떻게 됩니까?
이 챕터의 요약
- 나눠 담는 효과는 종목 수와 상관계수가 함께 정하고, 상관계수는 두 주가가 함께 움직이는 정도입니다.
- 종목을 늘리면 흔들림은 처음 10개 안에서 가장 많이 줄고, 상관계수가 정하는 바닥에서 멈춥니다. 이 바닥이 시장 위험입니다.
- 몇 개면 충분한지는 기준에 따라 달라, SEC 안내서는 적어도 12개, Statman(1987)은 무작위로 고를 때 적어도 30~40개를 제시합니다.
출처와 신뢰도
- BVolatility (finance) · 위키백과 (영어)출처를 단 정리 문서입니다. 변동성을 가격 흐름이 흩어진 정도로 정의하고 보통 수익률의 표준편차로 잰다는 설명을 가져왔습니다.본문으로
- B피어슨 상관 계수 · 위키백과 (한국어)출처를 단 정리 문서입니다. 상관계수가 두 변수의 선형 상관을 −1에서 1 사이로 나타내며 +1은 완벽한 양의 상관, 0은 선형 상관 없음, −1은 완벽한 음의 상관이라는 정의를 가져왔습니다.본문으로
- AThe Prize in Economic Sciences 1990 – Press release · 노벨재단 (스웨덴 왕립과학원 발표)수상 기관의 공식 발표문입니다. 마코위츠의 1952년 논문 이후 묶음의 위험이 각 자산의 분산뿐 아니라 모든 자산 쌍의 공분산에 달려 있다는 설명과, 실제 수익률은 서로 상관되어 있어 종목을 아무리 늘려도 위험을 완전히 없앨 수 없다는 설명을 가져왔습니다.본문으로
- BDiversification (finance) · 위키백과 (영어)출처를 단 정리 문서입니다. 같은 비중으로 담은 묶음의 분산이 평균 분산 ÷ n과 평균 공분산 × (n − 1) ÷ n의 합이고 n이 커지면 평균 공분산으로 수렴한다는 식과, 음의 상관은 분산 효과를 키우고 양의 상관은 줄인다는 설명을 가져왔습니다.본문으로
- AMeir Statman, “How Many Stocks Make a Diversified Portfolio?” (1987) · Journal of Financial and Quantitative Analysis (Cambridge University Press)동료 심사 학술지 논문입니다. 무작위로 고른 종목으로 잘 분산된 묶음을 만들려면 투자자 조건에 따라 적어도 30개 또는 40개가 필요하며, 10개 정도면 충분하다는 통념과 어긋난다는 결론을 초록에서 가져왔습니다.본문으로
- ABeginners' Guide to Asset Allocation, Diversification, and Rebalancing · Investor.gov (미국 증권거래위원회)규제기관의 투자자 안내서입니다. 네다섯 종목으로는 분산되지 않으며 제대로 분산하려면 신중히 고른 개별 종목이 적어도 12개는 필요하다는 설명을 가져왔습니다.본문으로