돈이 만들어지는 방식을 둘러싼 세 가지 착각
"은행은 받은 예금만 빌려준다", "은행은 돈을 마음대로 찍어 낸다", "돈을 풀면 바로 물가가 오른다". 셋 다 자주 듣는 말이지만, 중앙은행의 설명과 한국의 통계를 놓고 보면 그대로 맞지 않습니다. 누가 무엇을 말하는지 밝히며 하나씩 짚습니다.
같은 숫자, 두 가지 설명
2장에서 M2가 한국은행이 직접 내보낸 돈입니다. 사람들과 기업이 가진 현금에 은행의 지급준비금을 더한 것입니다.경제 전체의 돈은 얼마이고 무엇이 묶나 챕터에서 보기의 약 14배라는 것을 봤습니다.[4] 이 배수가 왜 생기는지를 두고 오래된 설명과 다른 설명이 있습니다. 이 챕터는 그 차이에서 시작해 돈을 둘러싼 세 가지 착각을 짚습니다.
착각 하나: 은행은 받은 예금만 빌려준다
은행은 사람들이 맡긴 예금을 모아 빌려줄 뿐이라는 생각이 흔합니다. 영란은행도 이 생각을 돈에 대한 흔한 오해로 꼽습니다.[3] 비슷한 생각을 경제 전체로 넓힌 것이 교과서의 통화량을 본원통화로 나눈 값입니다. 교과서는 이 배수로 돈이 불어난다고 설명하고, 영란은행은 대출의 결과로 나타나는 비율로 봅니다. 이야기입니다.
중앙은행이 돈을 공급하면 일부는 현금으로 남고, 나머지는 은행 예금이 됩니다. 은행은 예금 가운데 정해진 은행이 예금의 일부를 한국은행에 맡겨 두거나 현금으로 들고 있는 돈입니다. 은행끼리 돈을 주고받을 때도 이 돈으로 결제합니다.대출하는 순간 예금이 생긴다 챕터에서 보기만 남기고 나머지를 빌려줍니다. 빌려준 돈은 다시 어느 은행의 예금이 되고, 같은 일이 되풀이됩니다. 한국은행 경제용어사전도 본원통화를 이 순서로 설명합니다.[1] 이렇게 본원통화의 여러 배가 만들어진다는 것이 통화승수 이야기입니다.[1]
영란은행은 이 순서가 실제와 반대라고 봅니다.[3] 은행이 먼저 얼마를 빌려줄지 정하고, 그 대출이 예금을 만든다는 것입니다.[3] 늘어난 예금에 필요한 지급준비금은 평소 영란은행이 은행들의 수요에 맞춰 공급한다고 설명합니다.[3] 저축이 늘어도 그것만으로 은행이 빌려줄 돈이 늘지는 않는다고도 적었습니다.[3]
다만 이 설명은 영국을 두고 한 것입니다. 영란은행은 오늘날 대부분의 선진국에서 은행이 예금 같은 채무 가운데 지급준비금으로 가져야 하는 최저 비율입니다. 금융통화위원회가 정합니다.경제 전체의 돈은 얼마이고 무엇이 묶나 챕터에서 보기 제도가 통화정책의 중요한 부분이 아니라고 봅니다.[3] 영국에는 공식 지급준비율 제도가 없다고도 밝힙니다.[3] 한국에는 2장에서 본 지급준비율 제도가 있습니다. 그래도 은행은 한 달 동안의 예금 평균으로 쌓을 금액을 정하고, 그 금액을 다음 달 둘째 주부터 갖고 있어야 합니다.[6] 한국에서도 지급준비금은 이미 생긴 예금을 뒤따라 정해지는 셈입니다.
영란은행은 통화승수 이야기가 교과서의 입문 설명으로는 쓸모 있다고 인정합니다.[3] 다만 실제로 돈이 만들어지는 방식을 정확히 그린 것은 아니라고 봅니다.[3] 통화승수는 늘 같은 수도 아닙니다. 한국은행 용어사전은 우리나라의 통화승수가 2008년 무렵부터 길게 낮아지고 있다고 적었습니다.[2]
| 교과서식 설명 | 영란은행 설명 | |
|---|---|---|
| 무엇이 먼저인가 | 예금이 먼저, 대출이 나중 | 대출이 먼저, 예금이 함께 생김 |
| 중앙은행이 정하는 것 | 지급준비금의 양 | 금리, 곧 지급준비금의 값 |
| 지급준비금의 역할 | 대출을 묶는 상한 | 대출 뒤에 영란은행이 수요만큼 공급(영국은 공식 지급준비율 없음) |
| 통화승수 | 돈을 불리는 정해진 배수 | 대출의 결과로 나타나는 비율 |
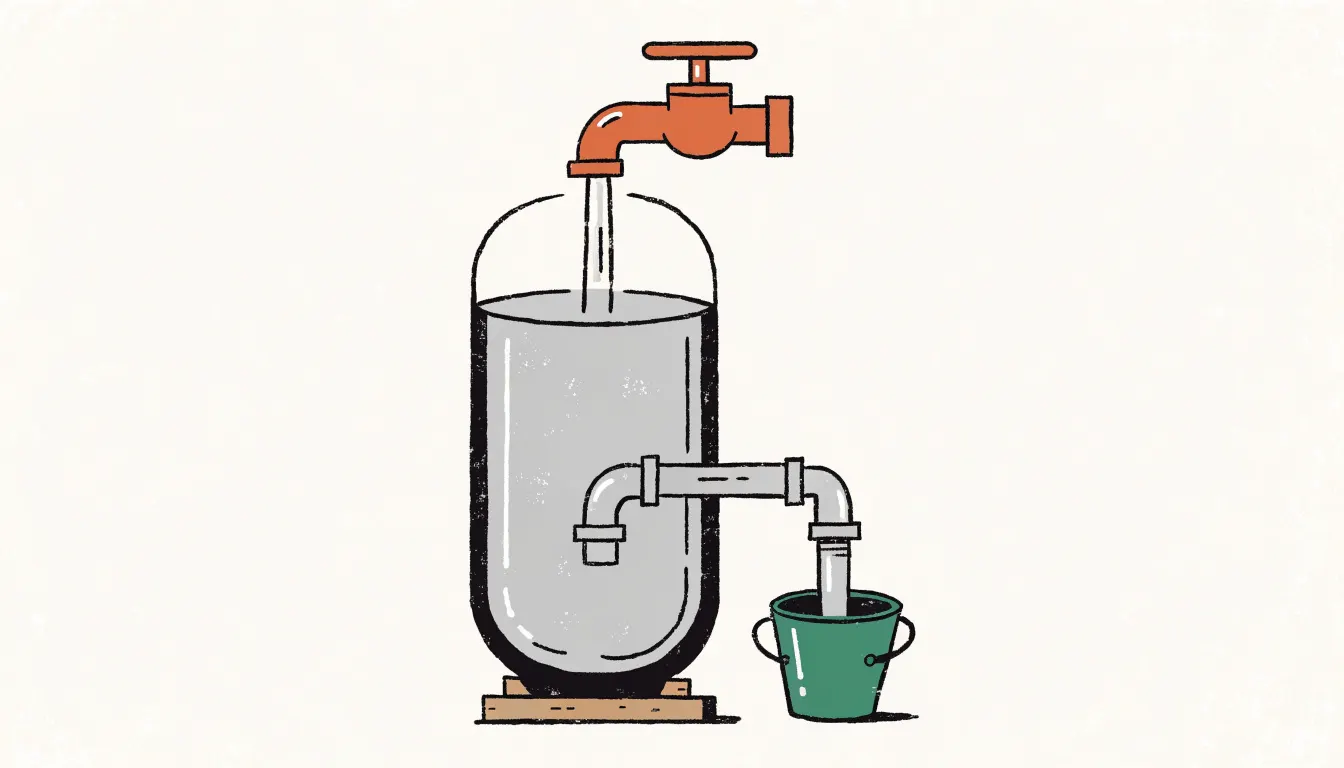
경제 전체의 예금을 물탱크라고 생각해 보세요. 위 수도꼭지는 새 대출이고, 아래 관은 대출 상환입니다. 대출이 늘면 물이 차고, 갚으면 물이 빠집니다. 교과서 이야기는 누군가 길어 온 물을 나눠 붓는 그림이고, 영란은행 이야기는 수도꼭지를 트는 그림입니다. 꼭지를 얼마나 틀지는 은행과 빌리는 사람이 정하고, 중앙은행은 물값인 금리로 조절합니다. 다만 실제 돈은 탱크에 가만히 있지 않고 사람들 사이를 돌아다닙니다.
착각 둘: 그렇다면 은행은 돈을 마음대로 만든다
반대쪽으로 지나친 착각도 있습니다. 영란은행은 은행이 돈을 한없이 만들 수는 없다고 분명히 합니다.[3] 은행을 묶는 한계는 세 갈래입니다.[3]
- 은행 스스로의 한계: 경쟁 속에서 이익이 나야 하고, 돈을 못 받을 위험을 따져야 하며, 은행이 지나친 위험을 지지 않도록 자본과 유동성 같은 조건을 정해 두는 규제입니다.를 지켜야 합니다.[3]
- 돈을 받은 사람의 선택: 받은 돈으로 자기 대출을 갚으면 새 돈이 곧 사라집니다.[3]
- 통화정책: 금리가 가계와 기업이 빌리려는 양을 바꿉니다. 영란은행은 이것을 가장 근본적인 한계로 봅니다.[3]
1장에서 봤듯이 대출만 늘린 은행은 다른 은행으로 지급준비금이 빠져나갑니다. 예금을 끌어오려고 예금 금리를 올리다 보면, 대출을 더 늘려도 이익이 나지 않게 될 수 있습니다.[3] 예금이 한꺼번에 빠져나가는 은행이 예금을 못 돌려줄까 걱정한 예금자들이 한꺼번에 돈을 찾으러 몰리는 일입니다.위기가 번지는 공통 구조와 안전장치 챕터에서 보기과 그때의 안전장치는 금융위기 코스 3장에서 다룹니다. 한국에서 소득에 견줘 가계 대출을 묶는 총부채원리금상환비율입니다. 연소득에 견준 모든 금융부채의 1년 원금과 이자의 비율입니다.LTV·DTI·DSR은 각각 무엇을 재나 챕터에서 보기 같은 규제는 대출 한도 코스 1장에서 다뤘습니다.
착각 셋: 돈을 찍으면 바로 물가가 오른다
먼저 한국은행이 찍는 현금은 돈 전체의 작은 몫입니다. 2장에서 본 대로 M2 가운데 현금은 5%가 채 안 됩니다.[4]
그리고 새로 생긴 돈이 물가에 닿는지는 그 돈이 어디로 가느냐에 달려 있습니다.[3] 받은 돈으로 빚을 갚으면 돈이 곧 사라져, 경제에 더 미치는 영향이 없을 수 있습니다.[3] 받은 사람이 쓰고 그 돈을 받은 사람이 또 쓰면, 다른 조건이 같을 때 물가를 밀어 올리는 힘이 커질 수 있습니다.[3] 물건 대신 수익이 더 나는 다른 자산을 사거나, 돈을 그대로 들고 있는 쪽도 있습니다.[3]
한국의 기록도 돈과 물가가 같은 비율로 움직이지 않았음을 보여 줍니다.[4]
| 연간 평균 | 2015년 | 2025년 | 10년 동안 |
|---|---|---|---|
| 본원통화 | 약 121조 원 | 약 290조 원 | 약 2.4배 |
| M2(M2라고도 합니다. M1에 만기 2년 미만의 정기예적금, 금융채, 실적배당형 상품 등을 더한 것입니다.경제 전체의 돈은 얼마이고 무엇이 묶나 챕터에서 보기) | 약 2,032조 원 | 약 3,994조 원 | 약 2.0배 |
| 가계가 사는 상품과 서비스의 값이 기준 시점에 견줘 얼마나 변했는지 나타낸 지수입니다.(2020=100) | 94.9 | 116.6 | 약 1.23배 |
| 명목 국내총생산(한 해 동안 물건과 서비스에 쓰인 돈) | 약 1,741조 원 | 약 2,677조 원 | 약 1.54배 |
| 실질 국내총생산(물가를 뺀 생산) | 1로 놓음 | 약 1.26 | 약 1.26배 |
| M2를 본원통화로 나눈 값 | 약 16.8배 | 약 13.8배 | 낮아짐 |
10년 사이 M2는 약 2배가 됐지만 소비자물가지수는 약 23% 올랐습니다.[4] 표에는 그 차이를 설명하는 두 가지가 보입니다. 첫째, 경제가 만든 물건과 서비스가 물가를 빼고도 약 1.26배로 늘었습니다.[4] 둘째, 한 해 동안 물건과 서비스에 쓰인 돈은 약 1.54배로 돈보다 덜 늘었습니다.[4] 늘어난 돈이 모두 지출로 돌지 않고, 예금 같은 형태로 쌓인 몫이 커졌다는 뜻입니다. 한국은행이 직접 내보낸 본원통화는 M2보다 더 빨리 늘었습니다.[4] 한국은행은 1990년대 후반부터 통화량과 실물경제의 관계가 약해졌다고 설명합니다.[5] 그래서 중앙은행이 물가상승률 목표를 미리 밝히고 그 목표를 이루도록 통화정책을 펴는 방식입니다. 한국은행은 1998년에 도입했습니다.로 바꾼 뒤로는 통화량을 목표가 아니라 정보로 씁니다.[5] 물가가 오르면 같은 돈으로 살 수 있는 양이 줄어드는 일은 인플레이션 코스 1장에서 다뤘습니다.
계산 과정 보기
ECOS 연간 평잔(원계열, 단위 십억 원), 소비자물가지수(2020=100), 국민계정 연간 지표로 계산했습니다.[4]
- 본원통화: 289,993.1 ÷ 120,691.4 ≈ 2.40배입니다.
- M2: 3,993,664.7 ÷ 2,031,911.6 ≈ 1.97배입니다.
- 소비자물가지수: 116.61 ÷ 94.861 ≈ 1.229배, 곧 약 23% 올랐습니다.
- 명목 국내총생산: 2,676,674.8 ÷ 1,740,776 ≈ 1.54배입니다.
- 실질 국내총생산: 2016~2025년 실질성장률을 차례로 곱하면 1.032 × 1.034 × 1.032 × 1.023 × 0.993 × 1.047 × 1.029 × 1.015 × 1.022 × 1.011 ≈ 1.264배입니다.
- M2 ÷ 본원통화: 2015년 2,031,911.6 ÷ 120,691.4 ≈ 16.8배, 2025년 3,993,664.7 ÷ 289,993.1 ≈ 13.8배입니다.
그렇다고 돈의 양이 물가와 상관없다는 뜻은 아닙니다. 영란은행은 돈의 양이 지출과 앞으로의 물가 압력을 알려 주는 정보를 담을 수 있다고 봅니다.[3] 물가를 가르는 것은 돈이 얼마나 생겼느냐만이 아니라, 그 돈이 어떻게 쓰이느냐입니다.
코스를 한 번에 정리하면
오늘날 돈의 대부분은 예금이고, 영란은행은 그 예금 대부분을 은행이 대출하면서 만든다고 봅니다. 은행은 그 돈을 마음대로 늘리지 못하고, 이익과 위험, 규제, 빚을 갚는 사람들, 중앙은행의 금리에 묶입니다. 한국은행은 돈의 양을 직접 정하기보다 기준금리로 대출의 값에 영향을 줍니다. 늘어난 돈이 물가에 닿는지는 그 돈이 어떻게 쓰이느냐에 달려 있습니다.
용어 정리
- 통화승수
- 통화량을 본원통화로 나눈 값입니다. 교과서는 이 배수로 돈이 불어난다고 설명하고, 영란은행은 대출의 결과로 나타나는 비율로 봅니다.
- 건전성 규제
- 은행이 지나친 위험을 지지 않도록 자본과 유동성 같은 조건을 정해 두는 규제입니다.
- 물가안정목표제
- 중앙은행이 물가상승률 목표를 미리 밝히고 그 목표를 이루도록 통화정책을 펴는 방식입니다. 한국은행은 1998년에 도입했습니다.
- 소비자물가지수
- 가계가 사는 상품과 서비스의 값이 기준 시점에 견줘 얼마나 변했는지 나타낸 지수입니다.
이해도 점검
정답 0 / 3Q1영란은행이 설명하는 돈이 만들어지는 순서와 맞는 것은 무엇입니까?
Q2은행이 대출로 돈을 한없이 만들 수 없는 까닭으로 영란은행이 든 것과 가장 가까운 것은 무엇입니까?
Q32015년에서 2025년 사이 한국의 M2는 약 2배가 됐지만 소비자물가지수는 약 23% 올랐습니다. 가장 알맞은 해석은 무엇입니까?
이 챕터의 요약
- 교과서식 통화승수는 저축이 먼저라고 설명하지만, 영란은행은 대출이 먼저이고 지급준비금은 뒤따른다고 봅니다.
- 은행은 돈을 한없이 만들지 못합니다. 수익성·위험·규제, 빚 상환, 금리가 은행을 묶습니다.
- 돈의 양과 물가는 같은 비율로 움직이지 않으며, 물가에 닿는지는 늘어난 돈이 어떻게 쓰이느냐에 달려 있습니다.
출처와 신뢰도
- A경제용어사전 · 본원통화 · 한국은행중앙은행의 용어 해설입니다. 공급된 본원통화 가운데 필요지급준비금을 뺀 나머지를 금융기관이 대출로 공급하고, 그 자금이 다시 예금으로 들어와 같은 과정이 되풀이되면서 본원통화의 여러 배(통화승수)에 해당하는 통화가 공급된다는 교과서식 설명을 가져왔습니다.본문으로
- A경제용어사전 · 통화승수 · 한국은행중앙은행의 용어 해설입니다. 통화승수가 통화 총량을 본원통화로 나눈 지표라는 정의와, 우리나라의 통화·유동성 지표 승수가 대략 2008년 글로벌 금융위기 이후 장기적으로 낮아지고 있고 M2 같은 광의 지표에서 하락폭이 크다는 설명을 가져왔습니다.본문으로
- AMoney creation in the modern economy (Quarterly Bulletin 2014 Q1, McLeay·Radia·Thomas) · 영란은행(Bank of England)영국 중앙은행의 공식 발행물(첨부 PDF)입니다. 대출이 예금을 만든다는 순서가 교과서와 반대라는 설명, 저축이 그 자체로 은행이 빌려줄 돈을 늘리지 않는다는 설명, 통화승수 이론은 교과서 입문에는 유용하지만 실제 돈이 만들어지는 방식의 정확한 묘사가 아니라는 평가, 은행이 먼저 대출을 정하고 지급준비금은 평소 중앙은행이 수요에 맞춰 공급한다는 설명, 은행은 돈을 한없이 만들 수 없고 수익성·위험·건전성 규제, 가계·기업의 상환, 통화정책(가장 근본적인 한계, ultimate constraint)이 이를 제한한다는 설명, 대출만 늘리고 예금 금리를 올리면 곧 이익이 나지 않게 될 수 있다는 설명, 대출과 상환이 예금을 만들고 없애는 가장 중요한 길이지만 유일한 길은 아니라는 설명, 지급준비금은 평소 영란은행이 수요에 맞춰 공급한다는 설명과 대부분의 선진국에서 지급준비율 제도가 통화정책의 중요한 부분이 아니고 영국에는 공식 지급준비율 제도가 없다는 설명(본문과 각주), 기업이 남는 돈으로 수익이 더 높은 다른 자산을 사기도 한다는 설명, 새 돈이 빚 상환에 쓰이면 곧 사라지고 지출로 돌면 다른 조건이 같을 때 물가 압력이 커질 수 있다는 설명, 돈의 양이 지출과 앞으로의 물가 압력에 관한 정보를 담을 수 있다는 설명을 가져왔습니다.본문으로
- A경제통계시스템(ECOS) · 본원통화 구성내역, M2 상품별 구성내역, 소비자물가지수, 국민계정 주요지표 · 한국은행중앙은행의 공식 통계입니다. 2026년 10월 28일에 조회한 2026년 8월 평잔(원계열) 본원통화 309조 5,370억 원, 현금통화 203조 8,447억 원, M2 4,257조 8,208억 원과, 연간 평잔(원계열) 본원통화(통계표 1.1.1.1.2) 2015년 120조 6,914억 원·2025년 289조 9,931억 원, M2(통계표 1.1.3.1.2) 2015년 2,031조 9,116억 원·2025년 3,993조 6,647억 원과, 국가데이터처가 작성하는 통계표 4.2.1 소비자물가지수 총지수 연간값(2020=100) 2015년 94.861·2025년 116.61, 통계표 2.1.1.1 주요지표(연간지표)의 명목 국내총생산 2015년 1,740조 7,760억 원·2025년 2,676조 6,748억 원과 국내총생산 실질성장률 2016~2025년(3.2, 3.4, 3.2, 2.3, −0.7, 4.7, 2.9, 1.5, 2.2, 1.1%)을 가져왔습니다.본문으로
- A경제용어사전 · 통화지표 · 한국은행중앙은행의 용어 해설입니다. 1990년대 후반부터 새 금융상품과 금융시장 발전으로 통화량과 실물변수의 관계가 약해져 한국은행이 1998년 물가안정목표제를 도입했고, 그 뒤 통화량은 명목기준지표가 아니라 물가와 경기 전망을 평가하는 정보변수로 쓰인다는 설명을 가져왔습니다.본문으로
- A지급준비제도 · 한국은행중앙은행의 제도 설명입니다. 각 금융기관이 매월 1일부터 말일까지 매일의 지급준비금 적립대상 채무잔액을 평균해 계산한 최저지급준비금을 다음 달 둘째 주 목요일부터 그 다음 달 둘째 주 수요일까지 보유해야 한다는 설명을 가져왔습니다.본문으로