반대쪽 경제학은 무엇을 걱정할까
불황이 닥치면 정부와 중앙은행은 가만히 있어야 할까요, 손을 내밀어야 할까요? 오스트리아 학파와 다르게 답한 케인스와 프리드먼, 그리고 시장만으로 모자란 곳을 말하는 주류 경제학을 봅니다. 누가 옳은지 정하지 않고, 무엇을 더 걱정하느냐에 따라 답이 갈린다는 점을 살핍니다.
같은 불황, 다른 진단
앞 장에서 19세기 후반 오스트리아 빈에서 카를 멩거로 시작된 경제학의 한 갈래입니다. 미제스와 하이에크가 이어받았고, 오늘날 비주류로 분류됩니다.오스트리아 학파는 왜 작은 정부를 말할까 챕터에서 보기의 생각을 봤습니다. 시장 가격이 흩어진 지식을 모으고, 중앙은행이 금리를 억지로 낮추면 호황 뒤에 불황이 온다는 것이었습니다. 그래서 정부는 덜 끼어들고, 돈마저 민간끼리 경쟁하게 하자는 주장까지 나왔습니다.
이 장은 반대쪽 목소리를 듣습니다. 불황이 이미 닥쳤을 때 정부와 중앙은행이 손을 놓으면 어떻게 될까요?
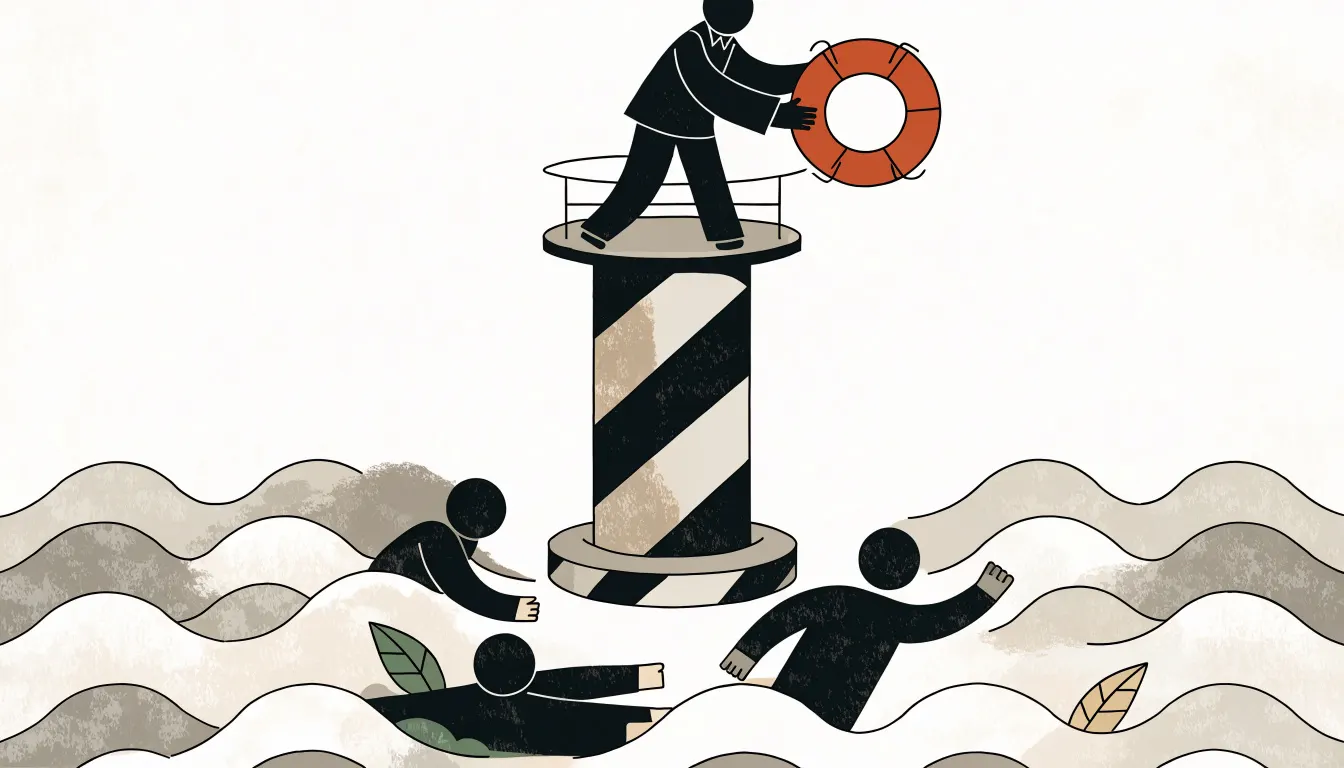
불황은 거친 파도에 사람들이 빠진 바다와 같습니다. 파도는 갑자기 줄어든 씀씀이이고, 물에 빠진 사람은 일자리를 잃은 사람과 문 닫는 가게입니다. 구명 튜브는 정부가 더 쓰는 돈이나 중앙은행이 푸는 돈입니다. 오스트리아 학파는 애초에 왜 위험한 물에 들어갔는지를 묻고, 케인스 쪽은 지금 빠진 사람부터 건지자고 합니다. 다만 진짜 바다와 달리 경제에서는 튜브를 던지는 손이 다음 파도를 키울 수 있다는 반론이 남습니다.
케인스: 모두가 지갑을 닫으면 수요가 모자란다
존 메이너드 케인스는 대공황 때 경제학의 판을 바꾼 영국 경제학자입니다.[1] 그는 거시경제학의 아버지로 불리고, 대표작 『일반이론』을 1936년에 냈습니다.[1]
그전 주류 경제학은 노동자가 임금을 유연하게 받아들이면, 시장이 곧 일자리를 저절로 채워 준다고 봤습니다.[1][13] 케인스는 이 생각에 맞섰습니다. 가계, 기업, 정부가 쓰는 돈을 모두 더한 한 나라의 가계, 기업, 정부가 물건과 서비스를 사려고 쓰는 돈을 모두 더한 것입니다.가 경제 활동의 크기를 정한다고 봤습니다.[1][13] 총수요가 모자라면 실업이 오래가고, 경제가 저절로 제자리로 돌아오지 않는다고 주장했습니다.[1]
내가 덜 쓰면 누군가의 매출이 줄고, 그 사람도 덜 쓰게 됩니다. 이렇게 수요가 너무 적어지면 불황이 온다는 것이 케인스 학파의 설명입니다.[2]
케인스 학파는 이 빈 수요를 정부가 메울 수 있다고 봅니다. 불황에는 빚을 내서라도 일손이 많이 드는 공공사업에 돈을 쓰자는 것입니다.[2]
다만 케인스 쪽 처방은 언제나 더 쓰자는 것이 아닙니다. 수요가 넘쳐 경기가 과열되면 세금을 올려 식히자고 합니다.[2] 경기와 반대 방향으로 움직여 오르내림을 줄이자는 생각입니다.[2]
프리드먼: 대공황은 돈이 말라서 깊어졌다
밀턴 프리드먼은 1976년 노벨경제학상을 받은 미국 경제학자입니다.[14] 그는 나라 안에 도는 돈의 양이 경기와 물가를 크게 좌우한다고 보는 경제학의 한 갈래입니다. 밀턴 프리드먼이 대표 인물입니다.의 대표 인물입니다.[3][14] 통화주의는 나라 안에 도는 돈의 양이 경기와 물가를 크게 좌우한다고 봅니다.[3]
프리드먼은 1963년 애나 슈워츠와 함께 『미국 화폐사』를 냈습니다.[4] 두 사람은 대공황이 깊어진 까닭을 미국 중앙은행인 연준에서 찾았습니다.[4] 은행이 줄줄이 망하고 예금이 빠져나가며 돈의 양이 크게 줄었습니다.[4] 연준이 돈의 양을 받쳐 주지 않아 물가와 경기가 함께 곤두박질쳤다는 분석입니다.[3] 두 사람은 당시 연준 관리들이 약한 은행은 쓰러지게 두어야 회복된다는 ’청산론’을 따른 것으로 봤습니다.[4]
훗날 연준 의장이 되는 벤 버냉키는 프리드먼의 생일을 기리는 자리에서 이렇게 말했습니다. “대공황에 관해서라면 당신들 말이 맞습니다. 우리가 그랬습니다. 정말 미안합니다. 하지만 당신들 덕분에 다시는 그러지 않을 것입니다.”[4]
여기서 두 학파가 갈립니다. 오스트리아 학파는 불황을 호황 때 잘못 쌓인 투자가 정리되는 과정으로 봅니다.[5] 그래서 정부가 돈을 쓰거나 기업을 구하면 회복만 늦어진다고 봅니다.[5] 통화주의는 반대로 연준이 돈의 양이 줄지 않게 받쳤어야 했다고 봅니다.[3]
그렇다고 프리드먼이 중앙은행에 마음껏 돈을 풀라고 한 것은 아닙니다. 그는 돈의 양을 경제 성장률에 맞춰 해마다 일정하게 늘리는 규칙을 제안했습니다.[3] 중앙은행이 그때그때 판단하면 경제를 안정시키는 만큼 흔들 수도 있다고 봤기 때문입니다.[3]
프리드먼은 작은 정부를 원했습니다. 그는 가장 시급한 문제로 정부의 범위와 권력을 제한하는 일을 꼽았습니다.[6] 경기를 살리려 정부 지출을 늘리자는 제안에도 반대했습니다.[6] 하지만 불황 처방에서는 오스트리아 학파와 크게 갈렸습니다. 그는 1930년대 하이에크 등이 바닥까지 떨어지게 두라며 손 놓는 정책을 부추겨 해를 끼쳤다고 말했습니다.[7] 같은 인터뷰에서 케인스 학파도 1970년대 물가 상승과 경기 침체를 함께 불렀다고 비판했습니다.[7]
시장실패: 시장만으로 모자란 곳
주류 경제학은 시장이 스스로 잘 풀지 못하는 곳도 있다고 봅니다. 이를 사고파는 사람이 저마다 이익을 좇았는데도 사회 전체로는 자원이 잘못 쓰이는 경우입니다.라고 부릅니다.[8]
대표적인 예가 거래에 끼지 않은 사람에게 이익이나 피해가 돌아가는데, 그 값이 가격에 반영되지 않는 일입니다.입니다. 공장이 강에 폐수를 흘리면 피해는 거래와 상관없는 강가 주민이 입습니다.[8] 그 피해가 물건값에 들어가지 않으니 사회 전체로는 자원이 잘못 쓰입니다.[8] 그래서 경제학자 아서 피구는 오염에 그 피해만큼 세금을 매기자고 했습니다.[8]
돈을 내지 않은 사람도 막을 수 없고, 여럿이 함께 써도 줄지 않는 재화입니다. 등대와 국방이 흔히 드는 예입니다.도 시장이 모자라게 만들기 쉽습니다. 등대처럼 돈을 안 낸 배도 막을 수 없고, 한 배가 쓴다고 다른 배의 몫이 줄지도 않는 것입니다.[9] 남이 낸 돈에 무임승차하기 쉬워서 보통 정부가 세금으로 공급합니다.[9] 국방도 흔히 드는 예입니다.[9] 반론도 있습니다. 경제학자 로널드 코스는 등대 비용을 항구 이용료에 얹어 실제로 등대를 운영할 수 있었다고 지적했습니다.[9]
오늘의 주류: 독립 중앙은행과 물가 목표
돈의 양을 목표로 삼는 프리드먼식 방식은 오래가지 못했습니다.[3] 1980년대부터 돈이 도는 속도가 들쭉날쭉해져 돈의 양과 경기의 관계가 무너졌기 때문입니다.[3] 그래서 주요 중앙은행은 물가 상승률을 직접 목표로 삼게 되었습니다.[3]
한국은행의 한국은행이 정부와 협의해 정하고 통화정책으로 맞추려는 소비자물가 상승률의 목표치입니다.물가가 복리를 깎는 계산 챕터에서 보기는 2019년 이후 소비자물가 상승률 2%입니다.[10] 이 목표는 한국은행이 정부와 협의해 정합니다.[10] 이 목표가 어떤 뜻인지는 인플레이션 코스 2장에서 다뤘습니다. 한국은행법은 통화정책을 중립적으로 세우고 자율적으로 집행하라고 정합니다.[11]
오스트리아 학파 경기순환론에 대한 비판
주류 경제학자들은 오스트리아 학파의 경기가 좋아졌다 나빠지기를 되풀이하는 까닭을 설명하는 이론입니다. 오스트리아 학파는 그 원인을 인위적으로 낮춘 금리에서 찾습니다.오스트리아 학파는 왜 작은 정부를 말할까 챕터에서 보기에 두 가지를 묻습니다.
첫째는 기대의 문제입니다. 금리를 내리면 긴 투자가 늘어난다는 부분은 대부분의 경제학자도 받아들입니다.[12] 하지만 금리가 억지로 낮다는 것을 안다면, 기업인은 왜 그 금리가 계속될 것처럼 투자할까요? 경제학자 브라이언 캐플런은 이 이론이 기업인의 이상한 기대를 가정해야 성립한다고 비판합니다.[12] 오스트리아 학파의 로저 가리슨 같은 학자는 이 비판에 답하려 했습니다.[12]
둘째는 증거의 문제입니다. 프리드먼은 미국 경기 기록을 살펴 이 이론이 자료와 맞지 않는다고 결론 냈습니다.[5] 오스트리아 학파 쪽 연구자들은 자료가 이론과 맞는다는 연구로 맞섰습니다.[5]
세 관점을 나란히 놓으면
| 구분 | 오스트리아 학파 | 케인스 학파 | 통화주의 |
|---|---|---|---|
| 불황의 원인 | 잘못 매겨진 낮은 금리가 부른 실제 저축과 맞지 않는 신호를 믿고 들어간 투자입니다. 오스트리아 학파는 이것이 쌓이면 결국 정리되며 불황이 온다고 봅니다.오스트리아 학파는 왜 작은 정부를 말할까 챕터에서 보기[5] | 수요가 너무 적어짐[1][2] | 중앙은행이 돈의 양을 받쳐 주지 못함[3] |
| 처방 | 잘못된 투자가 정리되도록 둔다[5] | 불황에는 정부 지출을 늘리고, 과열에는 세금을 올린다[2] | 돈의 양이 줄지 않게 하고, 정해진 비율로 늘린다[3] |
| 정부와 중앙은행의 역할 | 개입을 줄인다. 부양과 구제가 회복을 늦춘다고 본다[5] | 경기와 반대 방향으로 적극 움직인다[2] | 재정으로 경기를 다스리는 데 회의적이고, 중앙은행은 재량 대신 규칙을 따른다[3] |
무엇을 더 걱정하느냐
이 다툼은 끝나지 않았습니다. 오스트리아 학파 경기순환론을 다룬 연구도 학파마다 결론이 달라 아직 판가름 나지 않았습니다.[5] 어느 쪽이 옳은지보다, 각자가 무엇을 더 걱정하는지 보면 지도가 그려집니다.
- 누구의 실수를 더 걱정하는가: 정부와 중앙은행의 실수인지, 시장의 실패인지 봅니다.
- 불황의 뿌리를 어디서 찾는가: 지난 호황의 잘못된 투자인지, 지금 모자란 수요인지, 말라 버린 돈인지 봅니다.
- 처방이 다음 위기를 키우지는 않는가: 오늘 던진 튜브가 내일의 파도가 될 수 있는지 봅니다.
앞 장에서 본 하이에크는 돈마저 국가가 아니라 민간이 경쟁해 내자고 했습니다. 그렇다면 중앙은행 없이 움직이도록 만든 돈은 이 논쟁의 어디에 설까요? 다음 장에서 비트코인으로 살펴봅니다.
용어 정리
- 총수요
- 한 나라의 가계, 기업, 정부가 물건과 서비스를 사려고 쓰는 돈을 모두 더한 것입니다.
- 통화주의
- 나라 안에 도는 돈의 양이 경기와 물가를 크게 좌우한다고 보는 경제학의 한 갈래입니다. 밀턴 프리드먼이 대표 인물입니다.
- 시장실패
- 사고파는 사람이 저마다 이익을 좇았는데도 사회 전체로는 자원이 잘못 쓰이는 경우입니다.
- 외부효과
- 거래에 끼지 않은 사람에게 이익이나 피해가 돌아가는데, 그 값이 가격에 반영되지 않는 일입니다.
- 공공재
- 돈을 내지 않은 사람도 막을 수 없고, 여럿이 함께 써도 줄지 않는 재화입니다. 등대와 국방이 흔히 드는 예입니다.
이해도 점검
정답 0 / 3Q1케인스가 불황 때 정부가 돈을 더 써야 한다고 본 까닭으로 가장 알맞은 것은 무엇입니까?
Q2프리드먼과 슈워츠는 미국 대공황이 왜 그렇게 깊어졌다고 봤습니까?
Q3오늘 한국은행의 통화정책에 대한 설명으로 맞는 것은 무엇입니까?
이 챕터의 요약
- 케인스는 불황을 수요가 모자라는 문제로 보고, 그 빈자리를 정부 지출로 메울 수 있다고 봤습니다.
- 프리드먼은 작은 정부를 지지했지만, 대공황은 연준이 돈이 마르는 것을 막지 않아 깊어졌다고 봤습니다.
- 주류는 시장실패를 인정하고 독립 중앙은행과 물가안정목표를 쓰지만, 어느 쪽 실수를 더 걱정하느냐는 지금도 다툽니다.
출처와 신뢰도
- BJohn Maynard Keynes · 위키백과(영어)출처를 단 정리 문서입니다. 케인스가 '거시경제학의 아버지'로 불린다는 점, 대공황 때 임금이 유연하면 시장이 저절로 완전고용을 가져온다는 당시 생각에 맞섰다는 점, 총수요가 경제 활동의 크기를 정하고 총수요가 모자라면 실업이 오래가며 경제가 저절로 완전고용으로 돌아오지 않는다는 주장, 『일반이론』이 1936년에 나왔다는 점을 가져왔습니다.본문으로
- BKeynesian economics · 위키백과(영어)출처를 단 정리 문서입니다. 케인스 학파가 수요가 너무 적을 때 불황이 온다고 보고 정부와 중앙은행의 정책으로 경기 변동을 줄일 수 있다고 본다는 점, 케인스주의가 적자 지출만이 아니라 경기에 맞춰 재정을 조절하는 것이며, 불황에는 일손이 많이 드는 공공사업에 빚을 내 쓰고 수요가 넘칠 때는 세금을 올려 식힌다는 예를 가져왔습니다.본문으로
- BMonetarism · 위키백과(영어)출처를 단 정리 문서입니다. 통화주의의 정의, 프리드먼이 재정정책으로 불황에 맞서자는 케인스의 생각을 비판했다는 점, 1963년 『미국 화폐사』가 디플레이션 악순환을 중앙은행이 돈의 양을 받쳐 주지 못한 탓으로 돌렸다는 점, 돈의 양을 실질 성장률만큼 해마다 일정 비율로 늘리자는 프리드먼의 규칙과 재량 정책이 경제를 흔들 수 있다는 근거, 1980년대 이후 돈의 유통 속도가 불안정해져 돈의 양 목표가 버려지고 1990년대 초부터 주요 중앙은행이 물가 상승률을 직접 목표로 삼게 되었다는 점을 가져왔습니다.본문으로
- ARemarks by Governor Ben S. Bernanke: On Milton Friedman's Ninetieth Birthday (2002. 11. 8.) · 미국 연방준비제도 이사회연준 이사의 연설 원문입니다. 프리드먼과 슈워츠가 1963년 책에서 대공황을 통화 요인의 결과로 설명했다는 점, 은행 파산과 예금 인출로 예금이 줄어 돈의 양이 줄었다는 분석, 연준 관리들이 약한 은행을 쓰러지게 두어야 한다는 '청산론'을 따른 것으로 보였다는 프리드먼·슈워츠의 논지, "You're right, we did it. We're very sorry. But thanks to you, we won't do it again."이라는 맺음말을 가져왔습니다.본문으로
- BAustrian business cycle theory · 위키백과(영어)출처를 단 정리 문서입니다. 오스트리아 학파가 불황을 금리를 잘못 매긴 호황 때의 잘못된 투자를 바로잡는 과정으로 보고, 정부의 적자 지출이나 구제가 조정을 늦춘다고 본다는 설명, 실증 연구의 결론이 학파마다 엇갈린다는 점, 프리드먼이 1969년과 1993년 자료로 이 이론이 증거와 맞지 않는다고 결론 냈고 오스트리아 학파 쪽 연구자들은 증거와 맞는다고 반론했다는 점을 가져왔습니다.본문으로
- AInterview with Milton Friedman (1992. 6. 1.) · 미니애폴리스 연방준비은행노벨상 수상자 프리드먼 본인의 인터뷰 원문입니다. 경기를 살리려 정부 지출을 늘리자는 경제학자들의 제안에 반대한 대목과, 오늘 가장 시급한 문제가 정부의 범위와 권력을 제한하는 일이라는 답을 가져왔습니다.본문으로
- AMr. Market (Hoover Digest 1999년 1호) · 후버연구소프리드먼과 진 엡스타인의 인터뷰 원문입니다. 1930년대 하이에크 등이 바닥까지 떨어지게 두라며 손 놓는 정책을 부추겨 해를 끼쳤다는 오스트리아 학파 경기순환론 비판과, 케인스 학파의 완전고용 정책이 1970년대 스태그플레이션을 불렀다는 비판을 가져왔습니다.본문으로
- BExternality · 위키백과(영어)출처를 단 정리 문서입니다. 외부효과가 거래에 끼지 않은 제3자에게 돌아가는 비용이나 이익이라는 정의, 공장 폐수 같은 오염 예, 가격이 사회 전체의 비용을 반영하지 못해 시장실패의 예가 된다는 점, 피구가 피해만큼 세금을 매기자고 했다는 점을 가져왔습니다.본문으로
- BPublic good (economics) · 위키백과(영어)출처를 단 정리 문서입니다. 공공재가 배제할 수 없고 함께 써도 줄지 않는 재화이며 보통 정부가 세금으로 공급한다는 정의, 등대와 국방 예, 무임승차 때문에 모자라게 만들어질 수 있다는 점, 코스가 등대 비용을 항구 이용료에 얹어 실제 등대를 운영할 수 있었다고 반론한 점을 가져왔습니다.본문으로
- A물가안정목표제 · 한국은행중앙은행의 공식 안내입니다. 한국은행이 정부와 협의해 물가안정목표를 정하고, 2019년 이후 목표가 소비자물가 상승률(전년동기대비) 기준 2%라는 내용을 가져왔습니다.본문으로
- A한국은행법 제3조(한국은행의 중립성) · 법제처 국가법령정보센터법령 원문(시행 2026. 1. 2.)입니다. 한국은행의 통화신용정책은 중립적으로 수립되고 자율적으로 집행되어야 하며 한국은행의 자주성은 존중되어야 한다는 조문을 가져왔습니다.본문으로
- BWhy I Am Not an Austrian Economist (1997) · 브라이언 캐플런(조지메이슨대학교 경제학과)신원이 확인되는 경제학자가 쓴 비판 글입니다. 돈을 풀면 금리가 내려 긴 투자가 늘어난다는 부분은 대부분의 경제학자가 받아들인다는 점과, 금리가 억지로 낮다면 기업인이 왜 그 금리가 이어질 것처럼 계산하겠느냐며 이 이론이 기업인의 이상한 기대를 가정한다는 비판, 같은 글이 오스트리아 학파의 로저 가리슨이 이 비판에 답하려 했다고 적은 점을 가져왔습니다.본문으로
- AThe General Theory of Employment, Interest and Money (1936) · 존 메이너드 케인스 (ETH 취리히 보관 전문)케인스 본인이 쓴 『일반이론』 원문입니다. 일자리와 생산의 수준이 생산 능력이 아니라 투자와 소비에 대한 지금의 결정에 달렸다는 설명(1939년 프랑스어판 서문), 경제가 늘 완전가동한다고 가정한 세이의 생각으로는 실업과 경기순환을 다룰 수 없다는 비판을 가져왔습니다.본문으로
- AThe Prize in Economic Sciences 1976: Press release · 노벨재단(NobelPrize.org)스웨덴 왕립과학원의 수상 발표 원문입니다. 시카고 대학 프리드먼의 1976년 수상과, 그의 이름이 화폐의 역할을 되살린 통화주의와 이어진다는 설명을 가져왔습니다.본문으로