금리가 오르면 채권 가격이 내리는 이유
앞 챕터에서 채권은 만기 전에 팔면 그날 시장 가격을 받는다고 했습니다. 3% 채권을 샀는데 시장 금리가 4%로 오르면, 그 채권은 얼마에 팔릴까요? 가격이 왜 내리는지, 만기가 길수록 왜 더 크게 움직이는지 살펴봅니다.
4% 채권이 나오면 3% 채권은 얼마에 팔리는가
앞 챕터처럼 액면 1만 원, 액면에 대해 해마다 주기로 약속한 이자의 비율입니다.채권이 약속하는 것 챕터에서 보기 연 3%인 채권을 1만 원에 샀다고 해 보겠습니다. 그런데 얼마 뒤 비슷한 채권이 연 4%로 새로 나왔습니다. 이제 내 3% 채권을 1만 원에 사려는 사람은 없습니다. 같은 돈으로 4%짜리를 살 수 있기 때문입니다.
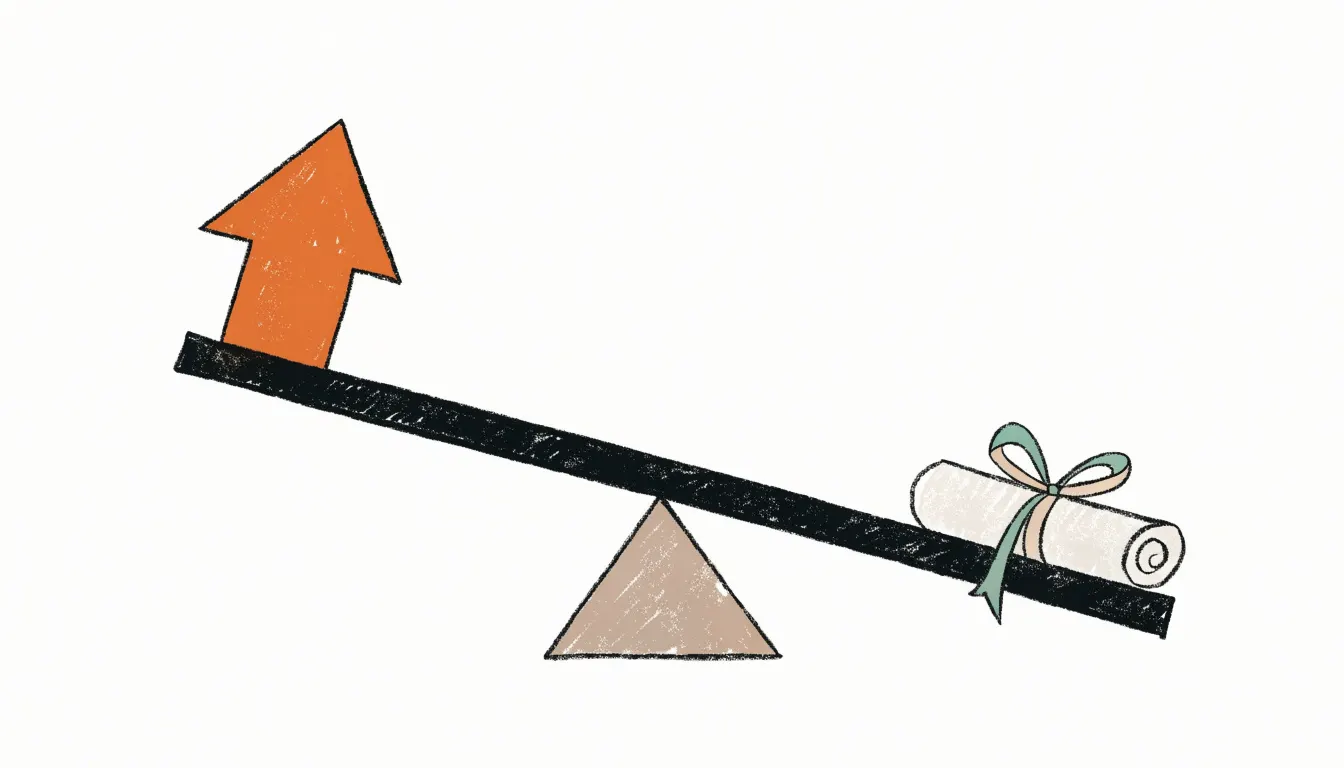
시소를 떠올려 보세요. 한쪽 끝은 채권 시장에서 그날 매겨지는 수익률로, 지금 새로 돈을 빌려주면 받을 수 있는 이자율입니다., 다른 쪽 끝은 채권 가격입니다.[2] 금리 쪽이 올라가면 가격 쪽은 내려가고, 금리가 내려가면 가격이 올라갑니다. 다만 진짜 시소와 달리, 오를 때와 내릴 때 움직이는 폭이 다릅니다. 이 이야기는 마지막 절에서 합니다.
그러면 얼마에 팔릴까요? 사는 사람은 내 채권으로도 4%를 벌 수 있는 값까지만 냅니다. 만기가 1년 남았다면 그 값은 약 9,904원입니다.
나중에 받을 돈을 지금의 값으로 바꾸는 일을 할인이라고 합니다. 그 결과가 나중에 받을 돈을 지금의 돈으로 바꾼 값입니다.입니다. 1년 뒤의 1만 원은 지금의 1만 원보다 가치가 작습니다. 지금 가지고 있으면 그동안 이자를 받을 수 있기 때문입니다. 받을 돈이 여러 번이면 하나하나를 지금 값으로 바꿔 더합니다. 그 합이 채권 가격입니다.
만기가 3년 남았다면 가격은 약 9,722원입니다. 이 값에 사서 만기까지 들고 있으면 해마다 4%를 버는 셈입니다. 이것을 채권을 지금 가격에 사서 만기까지 들고 있을 때 해마다 버는 수익률입니다.이라고 합니다.[2] 가격이 내리면 새로 사는 사람의 만기수익률은 오릅니다.[2] 거꾸로 시장 금리가 내리면 채권은 액면보다 비싸집니다.
계산 과정 보기
- 1년 남은 채권: 1년 뒤에 이자 300원과 액면 1만 원, 곧 1만 300원을 받습니다. 1만 300 ÷ 1.04 = 약 9,904원입니다.
- 받을 돈이 여러 번이면: 가격 = 1년 뒤 받을 돈 ÷ (1 + r) + 2년 뒤 받을 돈 ÷ (1 + r)² + … + 만기에 받을 돈 ÷ (1 + r)ⁿ. r은 지금의 시장 금리입니다.
- 3년 남은 채권: 300 ÷ 1.04 + 300 ÷ 1.04² + 1만 300 ÷ 1.04³ = 288.46 + 277.37 + 9,156.66 = 약 9,722원입니다.
- 만기수익률 4%는 받은 이자도 4%로 다시 굴린다고 볼 때의 값입니다. 300 × 1.04² + 300 × 1.04 + 1만 300 = 약 1만 936원으로, 9,722 × 1.04³ = 약 1만 936원과 같습니다.
- 시장 금리가 2%로 내리면 1년 남은 채권은 1만 300 ÷ 1.02 = 약 1만 98원입니다.
만기가 길수록 더 크게 움직이는 이유
이번에는 만기만 다른 표면 3% 채권 넷을 견주어 보겠습니다. 시장 금리가 3%에서 4%로 오를 때의 가격입니다. 10년과 30년 채권 값은 금융감독원의 가격표와 같습니다.[1]
| 남은 만기 | 금리 3%일 때 | 금리 4%일 때 | 가격 변화 |
|---|---|---|---|
| 1년 | 1만 원 | 9,904원 | −0.96% |
| 3년 | 1만 원 | 9,722원 | −2.78% |
| 10년 | 1만 원 | 9,189원[1] | −8.11% |
| 30년 | 1만 원 | 8,271원[1] | −17.29% |
같은 금리 상승인데 30년 채권은 1년 채권보다 훨씬 크게 내립니다. 할인이 해마다 겹치기 때문입니다. 금리가 오르면 내년에 받을 돈의 현재가치는 조금 줄어듭니다. 먼 뒤에 받을 돈은 그 줄어듦이 해마다 겹쳐 크게 줄어듭니다. 그래서 받을 돈이 먼 미래에 몰려 있을수록 금리에 더 크게 흔들립니다.
계산 과정 보기
금리가 3%에서 4%로 바뀌면 t년 뒤에 받을 돈의 현재가치는 (1.03 ÷ 1.04)ᵗ배가 됩니다. 1년 뒤의 돈은 1.03 ÷ 1.04 = 0.990배라 1% 가까이 줄고, 30년 뒤의 돈은 (1.03 ÷ 1.04)³⁰ = 0.748배라 25% 넘게 줄어듭니다.
주가가 금리에 흔들리는 것도 같은 원리입니다. 주식 기초 코스 2장에서 다룹니다. 이익 대부분을 배당하는 리츠의 주가가 금리가 오를 때 눌리는 까닭은 리츠 코스 2장에서 다룹니다.
표면 이자가 낮은 채권도 같은 이유로 더 크게 움직입니다. 이자가 적으면 받을 돈이 만기의 액면에 더 몰리기 때문입니다.[2]
듀레이션: 돈이 평균적으로 언제 들어오는가
만기만 봐서는 돈이 얼마나 먼 미래에 몰렸는지 다 알 수 없습니다. 만기가 같아도 이자를 많이 주면 돈을 더 일찍 돌려받기 때문입니다. 그래서 돈을 받는 시점을 금액으로 무게를 매겨 평균합니다. 이것이 채권에서 돈을 받는 시점을 금액으로 무게를 매겨 평균한 값으로, 단위는 년입니다.이고, 단위는 년입니다.
기다란 막대를 시간 축이라고 생각해 보세요. 돈을 받는 해마다 그 돈의 현재가치만큼 추를 매답니다. 막대가 수평으로 균형을 잡는 받침점이 맥컬리 듀레이션입니다. 만기 3년 채권은 마지막 해의 추가 압도적으로 무거워서, 받침점이 3년 바로 앞에 놓입니다.
이 값을 조금 고친 것이 금리가 1%p 움직일 때 가격이 몇 % 움직이는지 어림하는 값입니다.입니다. 수정 듀레이션은 금리가 움직일 때 가격이 얼마나 움직이는지 알려 줍니다.[3]
수정 듀레이션이 10인 채권은 금리가 1%p 오르면 가격이 약 10% 내린다고 어림합니다. 금리가 1%p 내리면 약 10% 오른다고 봅니다.[3]
앞의 네 채권에 같은 계산을 하면 다음과 같습니다. 마지막 두 열은 금리가 1%p 오를 때입니다.
| 남은 만기 | 맥컬리 듀레이션 | 수정 듀레이션 | 듀레이션 어림 | 실제 계산 |
|---|---|---|---|---|
| 1년 | 1.00년 | 0.97 | −0.97% | −0.96% |
| 3년 | 2.91년 | 2.83 | −2.83% | −2.78% |
| 10년 | 8.79년 | 8.53 | −8.53% | −8.11% |
| 30년 | 20.19년 | 19.60 | −19.60% | −17.29% |
만기 3년 채권은 어림과 실제가 거의 같습니다. 30년 채권의 맥컬리 듀레이션이 20년 남짓인 것은 그사이 받는 이자가 무게중심을 앞으로 당기기 때문입니다. 만기가 길수록, 표면 이자가 낮을수록 듀레이션은 길어집니다.[3] 그런데 표 아래로 갈수록 어림과 실제가 벌어집니다.
계산 과정 보기
만기 3년, 표면 3% 채권을 시장 금리 3%로 계산하면 세 번 받는 돈의 현재가치는 291.26원, 282.78원, 9,425.96원입니다. 가격 1만 원에서 차지하는 비중은 2.9%, 2.8%, 94.3%입니다.
- 맥컬리 듀레이션: 1 × 0.029 + 2 × 0.028 + 3 × 0.943 = 약 2.91년
- 수정 듀레이션: 맥컬리 듀레이션 ÷ (1 + 시장 금리) = 2.91 ÷ 1.03 = 2.83
- 어림: 가격 변화율 ≈ −수정 듀레이션 × 금리 변화 = −2.83 × 1%p = −2.83%로, 실제 −2.78%와 거의 같습니다.
어림이 빗나가는 곳: 볼록성
금리가 조금 움직일 때는 듀레이션 어림이 잘 맞습니다. 30년 채권으로 금리 변화를 키워 보겠습니다.
| 시장 금리 변화 | 듀레이션 어림 | 실제 계산 | 실제 가격 |
|---|---|---|---|
| 3%p 하락 (0%) | +58.8% | +90.0% | 1만 9,000원 |
| 1%p 하락 (2%) | +19.6% | +22.4% | 1만 2,240원 |
| 1%p 상승 (4%) | −19.6% | −17.3% | 8,271원 |
| 3%p 상승 (6%) | −58.8% | −41.3% | 5,871원 |
어림은 금리가 오를 때와 내릴 때 같은 폭입니다. 그런데 실제 가격은 금리가 내릴 때 더 많이 오르고, 오를 때 덜 내립니다. 가격과 금리의 관계가 직선이 아니라 아래로 볼록한 곡선이기 때문입니다. 듀레이션은 이 관계를 직선으로 보므로, 금리가 크게 움직일수록 오차가 커집니다.[3]
이 휘어짐을 채권 가격과 금리의 관계가 직선이 아니라 휘어 있는 정도입니다.이라고 합니다. 옵션이 붙지 않은 고정금리 채권은 늘 이렇게 휘어 있습니다.[4] 이 차이는 금리 변화가 크고 만기가 길수록 커져서 꼭 따져 봐야 합니다.[4]
계산 과정 보기
금융감독원의 두 보도자료는 같은 조건의 30년 채권 손실을 다르게 적었습니다. 2024년 자료는 금리 1%p 상승에 30년 채권이 19.6%, 5년 채권이 4.58% 내린다고 썼고,[5] 2026년 자료는 30년 채권의 손실을 17.3%로 적었습니다.[1] 19.6%와 4.58%는 두 채권의 수정 듀레이션 19.60과 4.58에 1%p를 곱한 어림과 같고, 17.3%는 할인식으로 다시 계산한 가격입니다. 같은 5년 채권도 다시 계산하면 4.45% 내립니다.
이제 채권 가격이 왜, 얼마나 움직이는지 알게 되었습니다. 다음 챕터에서는 “채권은 잃지 않는다” 같은 흔한 말을 하나씩 따져 봅니다.
용어 정리
- 시장 금리
- 채권 시장에서 그날 매겨지는 수익률로, 지금 새로 돈을 빌려주면 받을 수 있는 이자율입니다.
- 현재가치
- 나중에 받을 돈을 지금의 돈으로 바꾼 값입니다.
- 만기수익률
- 채권을 지금 가격에 사서 만기까지 들고 있을 때 해마다 버는 수익률입니다.
- 맥컬리 듀레이션
- 채권에서 돈을 받는 시점을 금액으로 무게를 매겨 평균한 값으로, 단위는 년입니다.
- 수정 듀레이션
- 금리가 1%p 움직일 때 가격이 몇 % 움직이는지 어림하는 값입니다.
- 볼록성
- 채권 가격과 금리의 관계가 직선이 아니라 휘어 있는 정도입니다.
이해도 점검
정답 0 / 3Q1표면 이자율 연 3%인 채권을 1만 원에 샀는데, 얼마 뒤 비슷한 채권이 연 4%로 새로 나왔습니다. 내 채권을 지금 팔면 어떻게 됩니까?
Q2표면 이자율 3%인 채권 두 개가 만기만 1년과 30년으로 다릅니다. 시장 금리가 3%에서 4%로 오르면 가격은 어떻게 됩니까?
Q3만기 30년, 표면 3% 채권에서 시장 금리가 3%p 오르면 듀레이션 어림으로는 58.8% 내립니다. 실제 가격은 어떻게 됩니까?
이 챕터의 요약
- 채권 가격은 앞으로 받을 돈을 지금의 시장 금리로 할인한 합계라서, 금리가 오르면 가격이 내립니다.
- 받을 돈이 먼 미래에 몰려 있을수록 더 크게 움직이고, 그 정도를 듀레이션으로 어림합니다.
- 듀레이션은 직선 어림이라 금리 변화가 크고 만기가 길수록 실제 가격과 벌어지며, 그 차이가 볼록성입니다.
출처와 신뢰도
- A채권 매매 관련 주요 분쟁사례 및 투자자 유의사항 안내 (2026. 7. 6. 보도자료) · 금융감독원감독기관의 보도자료(첨부 PDF)입니다. 액면 1만 원, 표면·매수 금리 3%인 잔존만기 10·20·30년 채권의 시장금리 변동별 가격표(10년 +1%p 9,189원·−8.1%, 30년 +1%p 8,271원·−17.3%)와, 30년 채권은 금리가 1%p 오르면 17% 수준의 손실이 날 수 있다는 예시를 가져왔습니다.본문으로
- AInvestor Bulletin: Fixed Income Investments, When Interest Rates Go Up, Prices of Fixed-Rate Bonds Fall (2013. 6. 26.) · 미국 증권거래위원회(SEC) 투자자교육국감독기관의 투자자 안내문입니다. 시장 금리와 고정금리 채권 가격이 시소처럼 반대로 움직인다는 설명, 만기수익률은 만기까지 들고 있을 때 버는 수익률이며 가격이 내리면 오른다는 설명, 만기가 길수록·표면 이자가 낮을수록 금리 위험이 크다는 설명을 가져왔습니다.본문으로
- BYield-Based Bond Duration Measures and Properties (2026 Curriculum 요약) · CFA Institute국제 투자전문가 자격 과정의 교과서 요약입니다. 수정 듀레이션은 가격을 만기수익률로 미분한 기울기로 가격 민감도를 재고 맥컬리 듀레이션과 수익률로 계산할 수 있다는 설명, 듀레이션은 가격과 수익률의 관계를 직선으로 가정해 큰 금리 변화에서 오차가 커진다는 설명, 만기가 길수록·표면 이자가 낮을수록·수익률이 낮을수록 듀레이션이 길다는 설명을 가져왔습니다.본문으로
- BYield-Based Bond Convexity and Portfolio Properties (2026 Curriculum 요약) · CFA Institute국제 투자전문가 자격 과정의 교과서 요약입니다. 가격과 수익률의 실제 관계는 볼록한 곡선이고, 옵션이 없는 고정금리 채권의 볼록성은 늘 양수라 금리 하락 때는 듀레이션 어림보다 더 오르고 금리 상승 때는 덜 내리며, 금리 변화가 크고 만기가 길수록 이 보정이 중요하다는 설명을 가져왔습니다.본문으로
- A금리 변동기 채권 투자 관련 유의사항 안내 (2024. 8. 19. 보도자료) · 금융감독원감독기관의 보도자료(첨부 PDF)입니다. 표면금리 3%, 액면 1만 원인 만기 5년·30년 채권의 시장금리가 3%에서 4%로 오를 때 가격이 각각 4.58%, 19.6% 내린다는 예시를 가져왔습니다. 이 수치가 수정 듀레이션 어림과 같다는 점을 계산 상자에서 다룹니다.본문으로